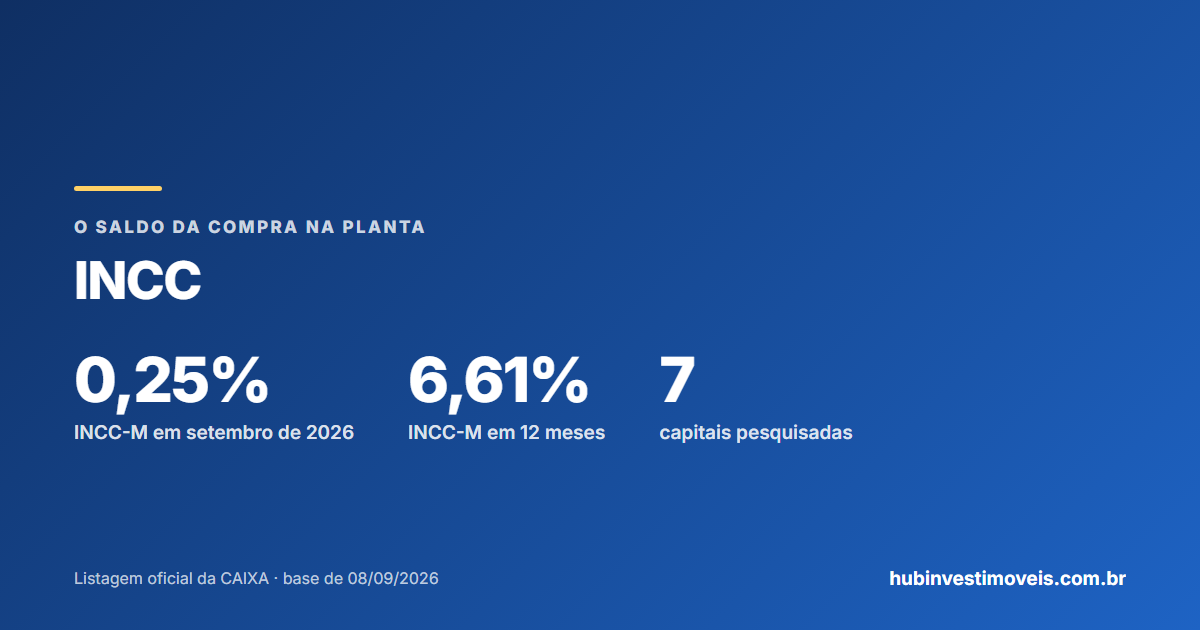
O INCC é o índice que costuma corrigir as parcelas e o saldo de quem compra um imóvel na planta. É por causa dele que muita gente olha o extrato depois de dois anos de pagamento em dia e encontra um saldo maior do que o do dia da assinatura. Não é erro de conta: é a correção monetária funcionando como o contrato prevê.
Fonte: FGV IBRE, divulgação de 25/09/2026.
O que o INCC mede
O Índice Nacional de Custo da Construção é calculado pelo FGV IBRE e acompanha a evolução dos custos de construções residenciais. A versão mais citada, o INCC-M, pesquisa preços em sete capitais: Belo Horizonte, Brasília, Porto Alegre, Recife, Salvador, Rio de Janeiro e São Paulo. O índice se divide em dois grandes grupos, um de materiais, equipamentos e serviços e outro de mão de obra, e o resultado nacional é a média ponderada das capitais.
Existe também o INCC-DI, que integra o IGP-DI e mede o mês fechado. Em setembro de 2026 ele subiu 0,22%, segundo a FGV. O contrato diz qual das versões vale para você, e a diferença entre elas existe; por isso, use sempre a que está escrita.
Por que o saldo cresce mesmo pagando em dia
Na compra na planta, o preço costuma ser dividido em entrada, parcelas mensais durante a obra, parcelas intermediárias e um saldo grande para pagar na entrega das chaves. Quando o contrato prevê correção pelo INCC, ela não incide só sobre a parcela do mês: incide sobre tudo o que falta pagar.
Por isso o saldo pode crescer mesmo com tudo pago. Se a correção do mês, aplicada sobre o montante ainda devido, for maior do que a parte do preço quitada no mesmo mês, a dívida em reais sobe. Isso acontece com frequência quando as parcelas mensais são pequenas e quase todo o preço fica para o saldo final.
Uma conta ilustrativa
Suponha um saldo de R$ 200.000 a pagar na entrega das chaves. Se o INCC-M dos próximos 12 meses repetisse os 6,61% dos últimos 12, esse saldo passaria a valer cerca de R$ 213.220, ou seja, R$ 13.220 a mais, sem nenhuma parcela atrasada. É uma simplificação, porque o índice muda todo mês e as parcelas pagas também reduzem a base, mas mostra a ordem de grandeza.
Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
O que a lei permite e o que o contrato precisa dizer
A lei das incorporações proíbe o incorporador de reajustar o preço, mesmo com alta de materiais e mão de obra, salvo se a faculdade de reajuste tiver sido expressamente ajustada. A Lei 10.931/2004 admite cláusula de reajuste mensal, por índices setoriais ou gerais, nos contratos de comercialização e de financiamento de imóveis com prazo mínimo de 36 meses.
Desde 2018, o quadro-resumo no início do contrato precisa informar os índices de correção e, quando houver mais de um, o período de cada um. É comum o contrato trocar de índice em algum momento, por exemplo na conclusão da obra. Confira essa linha antes de assinar, assim como o memorial descritivo e as garantias da compra na planta. Quem assina o financiamento ainda durante a obra tem outra dinâmica, explicada em financiamento de imóvel na planta.
| Onde olhar | O que conferir |
|---|---|
| Quadro-resumo | Qual índice corrige e em qual período |
| Cláusula de pagamento | Se a correção incide sobre parcelas e saldo |
| Prazo de entrega | Data prevista e tolerância, que limitam o uso do índice no atraso |
| Extrato da incorporadora | Saldo atualizado e índice aplicado em cada mês |
Quando o INCC deixa de valer
Nos contratos do Minha Casa, Minha Vida das faixas 1,5, 2 e 3, o STJ decidiu em 2019 que, se a entrega atrasar além da tolerância, a correção do saldo por índice setorial da construção para e é substituída pelo IPCA, a menos que o IPCA seja mais gravoso ao consumidor. A ideia é que o comprador não arque com a alta de custo da construção num período em que a obra já deveria estar pronta. Os demais direitos estão em atraso na entrega da obra.
Correção monetária não é lucro de ninguém: ela repõe o valor do dinheiro no tempo. Por isso, comparar o preço corrigido com a valorização do imóvel na planta ajuda a enxergar o negócio inteiro.
Análise de crédito sem custo com correspondente parceiro: Caixa e outros bancos. Com a documentação completa, o retorno costuma sair em 1 dia útil.
Pedir análise de créditoResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
O que é o INCC no imóvel na planta?
Por que meu saldo devedor aumentou se paguei tudo?
Qual foi o INCC dos últimos 12 meses?
O INCC continua depois das chaves?
Léo Shelter
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
- FGV IBRE, INCC-M: índice registra alta de 0,25% em setembro — publicação de 25/09/2026
- FGV IBRE, IGP-DI de setembro de 2026 (inclui o INCC-DI) — publicação de 07/10/2026
- Lei nº 4.591/1964 (condomínio e incorporações), texto compilado no Planalto — consultada em 13/10/2026
- Lei nº 10.931/2004 (patrimônio de afetação e reajuste), texto compilado no Planalto — consultada em 13/10/2026
- STJ, notícia: Segunda Seção fixa teses sobre atraso na entrega de imóveis do programa Minha Casa, Minha Vida (REsp 1.729.593-SP) — publicação de 12/09/2019
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
