Empréstimo para comprar imóvel: quando o crédito pessoal entra (e por que não para a entrada)
A entrada é a única parte da compra que não se empresta — e o resto se financia barato.

Conteúdo estratégico sobre investimentos imobiliários para quem quer transformar imóveis em patrimônio de verdade. Sem achismos, só o que funciona.
A entrada é a única parte da compra que não se empresta — e o resto se financia barato.
O segundo imóvel financiado não é proibido — é só sem subsídio. O que trava é a soma das duas parcelas na renda.
O contrato que “não serviu” no balcão era o de gaveta: sem firma, sem testemunha, sem data. Vinte reais de cartório resolvem.
A construtora que “não responde” responde ao laudo.
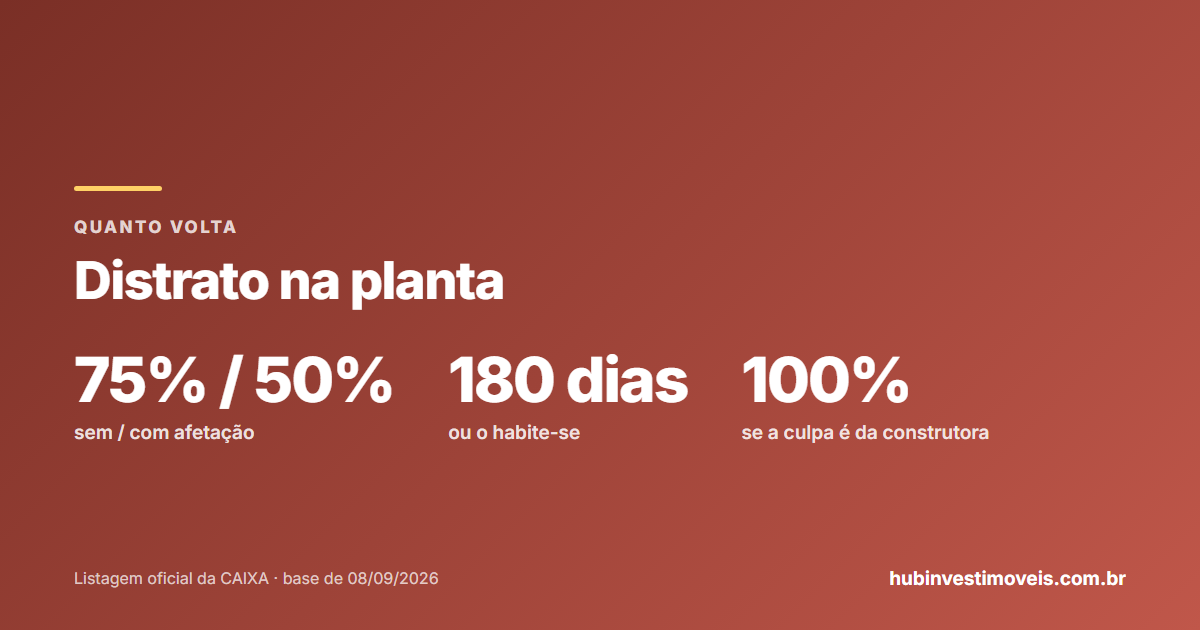
A conta do distrato que chega ao balcão quase nunca é a da lei — é a do contrato antigo.
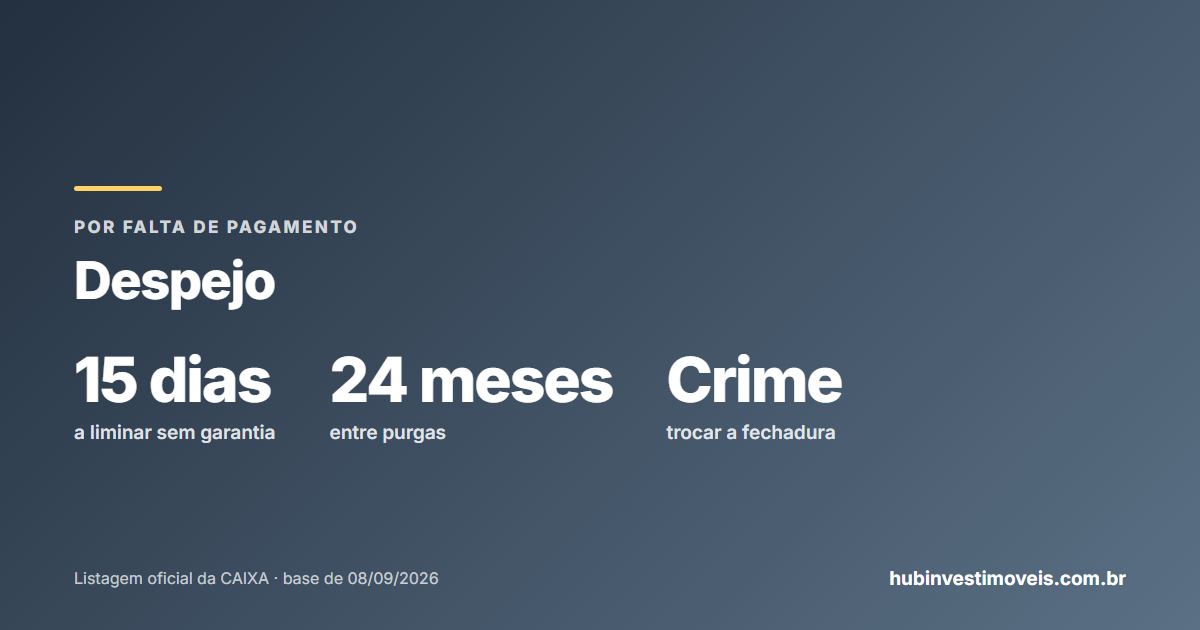
O despejo mais rápido foi o que não aconteceu; o mais lento foi o do dono que trocou a fechadura.
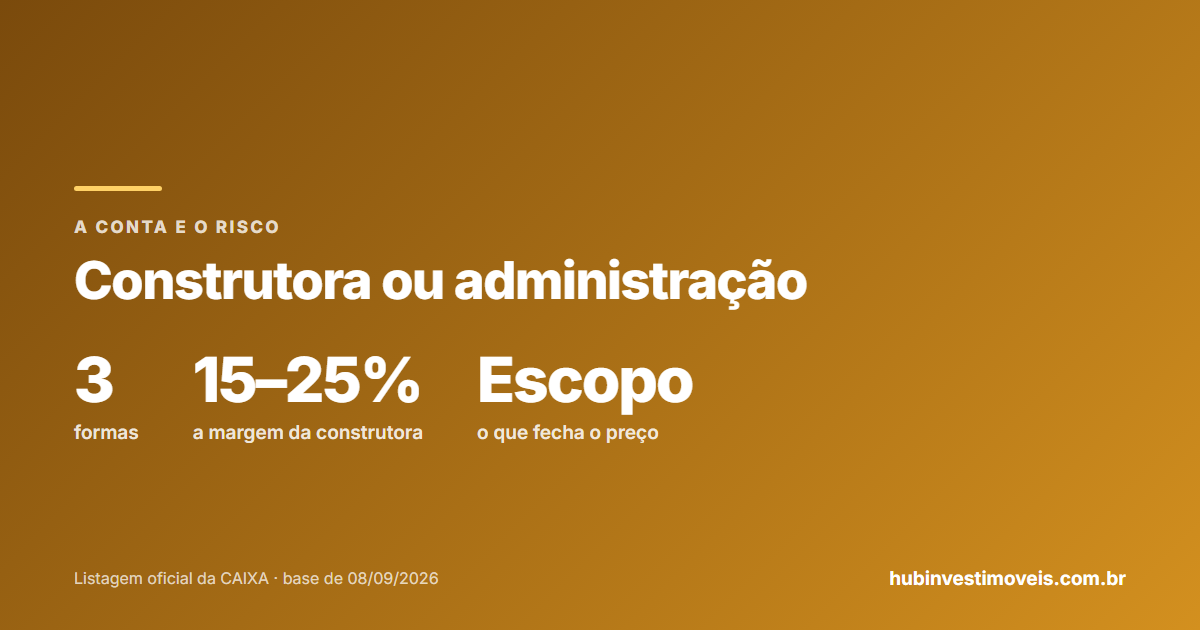
Já vi autogestão terminar 25% mais barata e 40% mais cara — a diferença era quem conferia a etapa antes de cobrir.
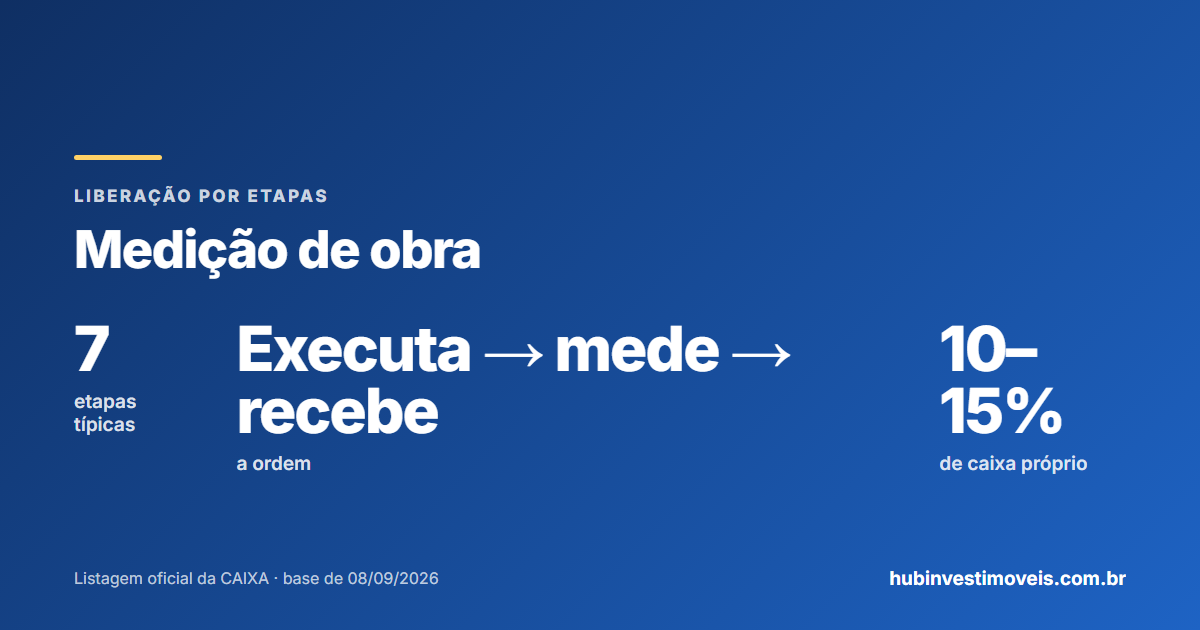
Obra financiada não para por falta de dinheiro do banco — para por medição devolvida e caixa que não cobre o intervalo.
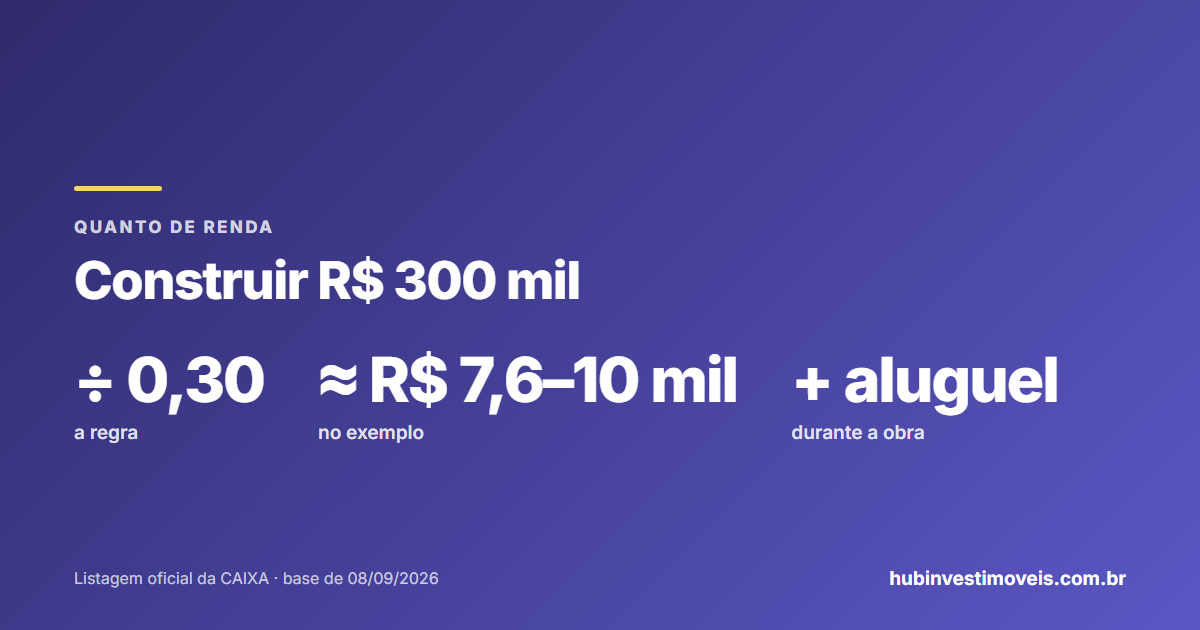
A conta que mais engana é a que cabe no papel: parcela em 30% da renda, sem o aluguel dos 12 meses de obra.
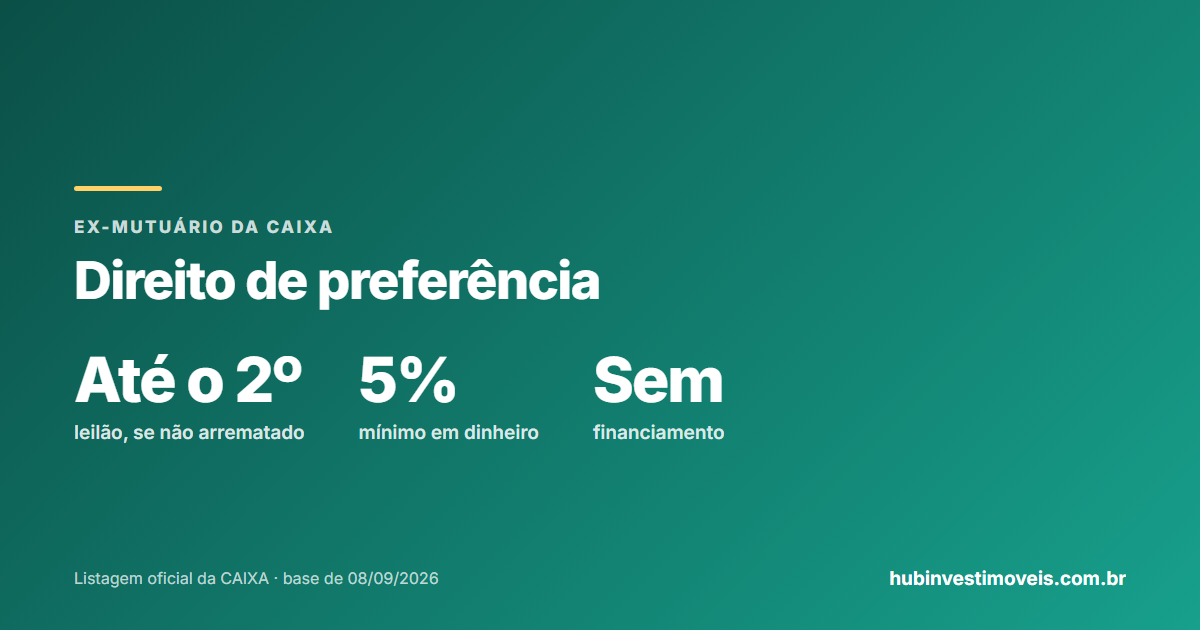
Até quando o antigo dono pode recomprar o imóvel retomado, quanto custa e por que não dá para financiar: as regras da cartilha oficial da CAIXA.