
Essa dúvida trava mais gente do que qualquer outra: “estou negativado, nem adianta tentar?”. A resposta começa por separar duas coisas que costumam ser tratadas como uma só — estar com o nome inscrito num órgão de proteção ao crédito e ter score baixo são situações diferentes, com consequências diferentes.
Em 30 segundos
- Nome negativado e score baixo não são a mesma coisa.
- Restrição ativa costuma impedir a concessão do crédito imobiliário.
- Score baixo, sozinho, não é impedimento automático: ele pesa na análise.
- O banco olha renda, comprometimento, tempo de relacionamento e a garantia.
- Quem não consegue crédito ainda pode comprar à vista ou com FGTS.
Nome sujo e score baixo não são a mesma coisa
Nome negativado
Restrição ativaExiste uma dívida registrada em órgão de proteção ao crédito. De fato, é um fato objetivo e consultável, e costuma barrar a concessão enquanto estiver ativa.
Score baixo
Nota de comportamentoÉ uma pontuação estimada a partir do seu histórico. Contudo, ela é um indicador entre vários — e não uma sentença isolada.
A confusão custa caro porque leva gente a desistir sem tentar, e leva outra gente a tentar sem resolver o que precisava ser resolvido antes. Portanto, o primeiro passo é descobrir em qual das duas situações você está — e isso se faz consultando o seu CPF nos órgãos de proteção ao crédito, o que é gratuito.
O que trava de fato
Enquanto houver uma inscrição ativa em órgão de proteção ao crédito, a concessão de financiamento imobiliário fica, na prática, inviabilizada. Ademais, isso não é regra de um banco só. Uma vez que a análise é individual e as condições podem mudar sem aviso prévio, confirme a sua situação diretamente com a CAIXA — mas não conte com exceção.
A boa notícia é que restrição tem solução conhecida: negociar e quitar a dívida, e então aguardar a baixa do registro. Uma vez que essa baixa não é instantânea, quem pretende comprar deve tratar disso com meses de antecedência, e não na semana da proposta.
Descubra como arrematar imóveis da CAIXA com descontos e lucrar na revenda
Um guia completo para você conquistar seu primeiro imóvel de leilão — mesmo sem experiência — e transformar oportunidades em lucro.
Escrito por Léo da Imobiliária Shelter, corretor de imóveis oficialmente CREDENCIADO CAIXA. CRECI 32.240J
ACESSAR O GUIA COMPLETOO que o banco olha além do score
Os fatores que entram na análise
- Renda comprovada e a sua estabilidade ao longo do tempo.
- Comprometimento: quanto da sua renda já está tomada por outras parcelas.
- O relacionamento com o banco, incluindo tempo de conta e histórico.
- A entrada que você tem — quanto maior, menor o risco para quem empresta.
- O próprio imóvel, uma vez que ele é a garantia da operação.
Vale entender que o imóvel financiado fica em alienação fiduciária, isto é, em garantia. Isso muda o cálculo de risco do banco e é o que permite juros menores que os de um empréstimo comum. Veja a diferença em hipoteca e alienação fiduciária.
O caminho de quem está negativado
- Consulte o seu CPF antes de qualquer coisaAntes de mais nada, descubra se existe restrição ativa e de quem é a dívida. A consulta é gratuita nos órgãos de proteção ao crédito.
- Negocie e quite o que estiver em abertoUma vez que a baixa do registro leva alguns dias após o pagamento, guarde os comprovantes e acompanhe até o nome sair.
- Organize a renda e reduza o comprometimentoQuitar parcelas pequenas que consomem renda melhora a sua capacidade de pagamento aos olhos do banco.
- Junte uma entrada maiorEntrada é o argumento mais direto que existe: ela reduz o valor financiado e o risco da operação.
- Só então faça a simulação e leve a propostaChegar com a situação resolvida evita uma recusa registrada que não ajuda ninguém.
Se você já foi recusado e quer entender o motivo, o caminho está em os motivos de financiamento reprovado na Caixa.
A saída que quase ninguém considera
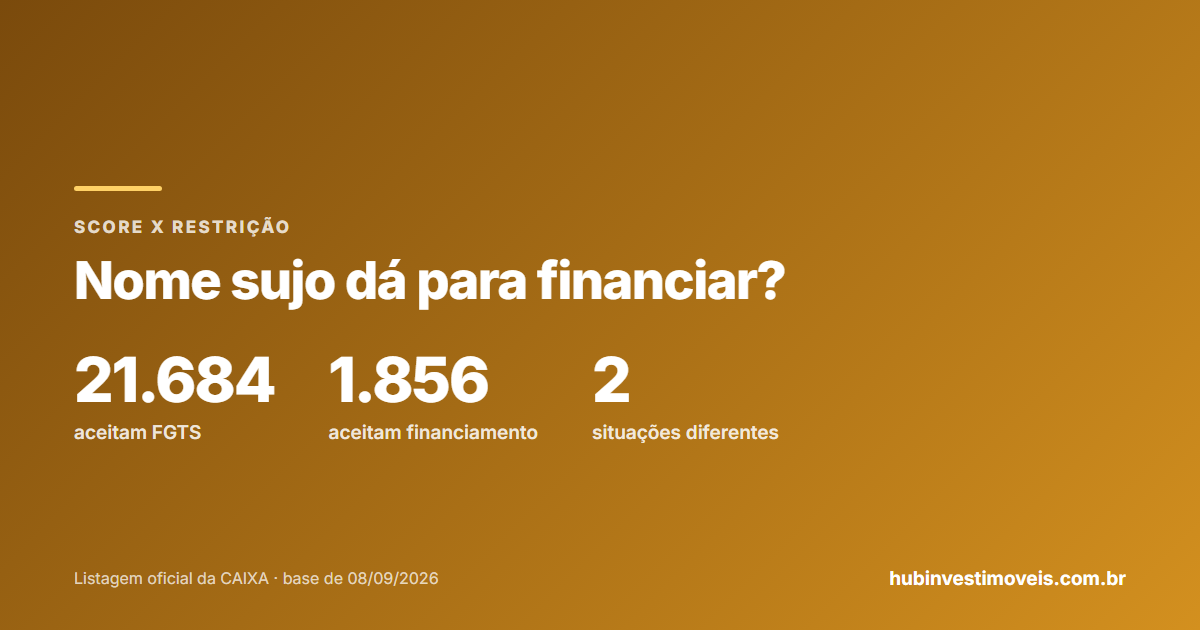
Existe um detalhe do estoque da CAIXA que muda essa conversa: a maior parte dos imóveis não depende de financiamento. Dos 27.301 imóveis ativos, apenas 1.856 aceitavam crédito bancário — contra 21.684 que aceitavam FGTS. Ou seja, o catálogo real de quem compra à vista ou com FGTS é muitas vezes maior que o de quem depende do banco.
Isso não resolve para quem não tem o valor, evidentemente. Contudo, para quem tem saldo de FGTS e vinha se preparando só para a via do crédito, é uma porta que costuma passar despercebida. Confira se você atende aos requisitos em os 6 requisitos do FGTS.
Vale saber que a Compra Direta concentra 13.174 imóveis com desconto médio de 48,1%, e que o Leilão Único, com 6.274 imóveis, quase não aceita financiamento — só 68 deles.
A lista completa, com preço, avaliação e forma de pagamento de cada imóvel.
Imóveis da Caixa no Brasil Imóveis da Caixa em SPPerguntas frequentes
Dá para financiar imóvel da Caixa com nome sujo?
Com restrição ativa em órgão de proteção ao crédito, a concessão fica inviabilizada na prática. Portanto, o caminho é regularizar antes.
E com score baixo, mas nome limpo?
Score baixo pesa na análise, contudo não é impedimento automático. Uma vez que a avaliação considera renda, comprometimento e entrada, o conjunto é que decide.
Quanto tempo depois de pagar o nome sai?
A baixa do registro costuma levar alguns dias após a quitação. Ademais, guarde os comprovantes e acompanhe até confirmar.
Posso comprar imóvel da Caixa sem financiamento?
Sim. Na base de 08/09/2026, 21.684 dos 27.301 imóveis aceitavam FGTS, contra 1.856 que aceitavam crédito bancário.
Ter conta na Caixa ajuda?
O relacionamento com o banco é um dos fatores considerados. Contudo, sozinho ele não decide.
Essas regras podem mudar?
Sim. As condições de crédito podem mudar sem aviso prévio, e cada proposta é analisada individualmente — confirme a sua situação diretamente com a CAIXA.
Léo Shelter
Engenheiro civil e especialista em imóveis CAIXA, principalmente em Ribeirão Preto e região
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atuação principalmente em Ribeirão Preto e região
Quem escreve aqui é Léo Shelter, engenheiro civil e responsável pela Shelter, imobiliária credenciada CAIXA em Ribeirão Preto e região.
Acompanhamos compradores desde a análise de crédito até o registro. A pergunta que mais chega aqui não é sobre o imóvel: é sobre o que o banco vai dizer.
O acompanhamento da compra é gratuito: habilitação, vinculação do CRECI, proposta, pagamento e registro. Vai comprar? Não faça isso sozinho.
Conte a sua situação. Retornamos com o que dá para verificar antes de você ir ao banco.
Falar com o Léo no WhatsAppMetodologia. Em resumo: Este texto descreve critérios gerais de análise de crédito imobiliário. Uma vez que cada proposta é avaliada individualmente e as regras e condições podem mudar sem aviso prévio, confirme sempre a sua situação diretamente com a CAIXA antes de decidir. Os dados de estoque citados são da listagem oficial da CAIXA, base de 08/09/2026. Ademais, os percentuais foram calculados sobre os totais indicados em cada caso; médias consideram apenas os registros com o dado preenchido. Nos gráficos, ademais, as barras estão em escala relativa ao maior valor de cada grupo. Em suma, trata-se de conteúdo informativo: não constitui recomendação de investimento nem promessa de rentabilidade.
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Regras, prazos, taxas e condições da CAIXA e dos programas habitacionais podem ser alterados sem aviso prévio. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
