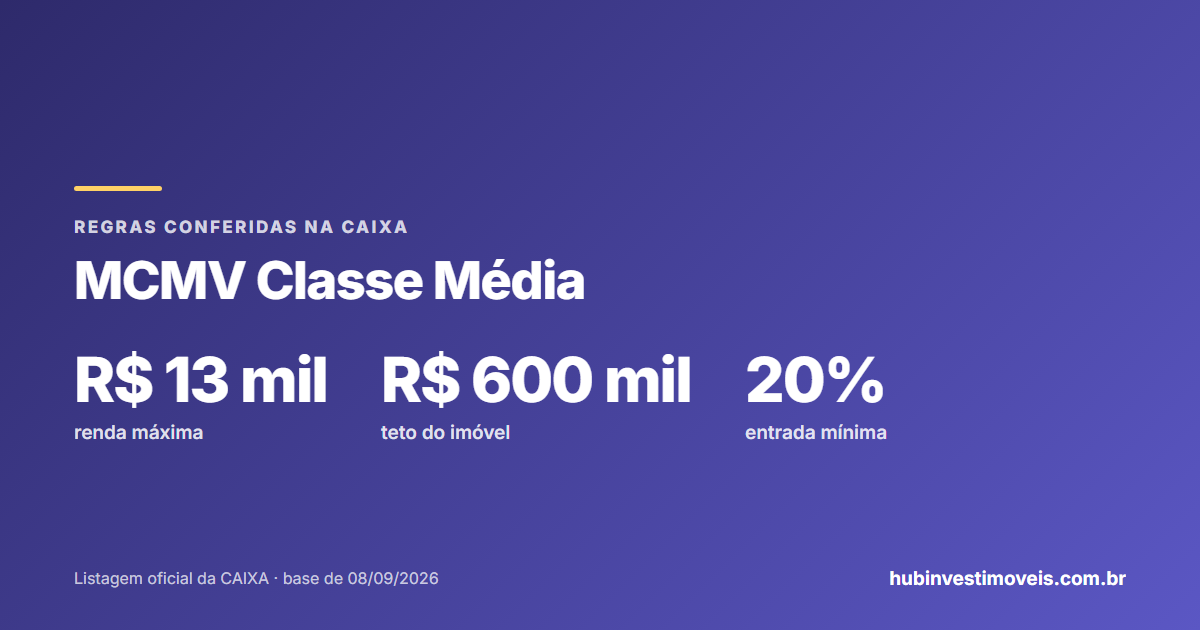
A modalidade Classe Média do Minha Casa, Minha Vida atende famílias com renda bruta de até R$ 13 mil, para imóveis de até R$ 600 mil, sejam novos, usados ou na planta. A taxa nominal é de 10% ao ano, o prazo vai até 35 anos e a entrada mínima é de 20% do valor do imóvel.
Em 30 segundos
- Classe Média: renda familiar bruta de até R$ 13 mil (Portaria MCID nº 333/2026).
- Imóvel de até R$ 600 mil: novo, usado ou na planta.
- Entrada mínima de 20% do valor do imóvel.
- Taxa nominal de 10% ao ano e prazo de até 35 anos.
- O FGTS pode entrar como entrada ou para pagar parte das parcelas.
- Por fim, é a modalidade mais próxima do financiamento de mercado — e vale comparar.
O que é a Classe Média
Pela página oficial da CAIXA, a Classe Média é a modalidade do programa para famílias com renda de até R$ 13 mil. Dá para financiar casa ou apartamento novo, usado ou na planta, de até R$ 600 mil. Ademais, o imóvel na planta tem uma condição a mais: a construção do empreendimento precisa ser financiada pela própria CAIXA. Portanto, antes de se encantar por um lançamento, pergunte à construtora qual banco financia a obra.
Quem entra na Classe Média
Além da renda e do teto, a aprovação passa por duas etapas que a própria CAIXA lista antes da assinatura: a análise de crédito e a avaliação do imóvel pela engenharia do banco. Portanto, organize holerites, declaração de imposto de renda e extratos antes de simular.
R$ 600 mil, 10% ao ano e 20% de entrada
O que o programa oferece
Taxa definida e teto alto10% ao ano nominal, imóvel até R$ 600 mil, prazo até 35 anos. De fato, é uma regra clara e previsível.
O que ele exige
Entrada mínima de 20%Pelo menos 20% do valor do imóvel na entrada — e o FGTS pode ser usado nela. Num imóvel de R$ 600 mil, são R$ 120 mil.
A conta da entrada é simples: 20% do valor do imóvel. Assim, um imóvel de R$ 300 mil pede R$ 60 mil de entrada; um de R$ 450 mil, R$ 90 mil; e um de R$ 600 mil, R$ 120 mil.
Descubra como arrematar imóveis da CAIXA com descontos e lucrar na revenda
Um guia completo para você conquistar seu primeiro imóvel de leilão — mesmo sem experiência — e transformar oportunidades em lucro.
Escrito por Léo da Imobiliária Shelter, corretor de imóveis oficialmente CREDENCIADO CAIXA. CRECI 32.240J
ACESSAR O GUIA COMPLETOOs 10% ao ano são a taxa nominal. Sobre ela entram seguro obrigatório, tarifa e a forma de atualização do saldo. Portanto, compare pelo CET — o custo efetivo total — e não pelo número da propaganda. Para comparar com os seus números, use o simulador de financiamento do portal.
A renda que o banco conta não é a que você conta
O enquadramento é pela renda familiar bruta mensal — de todos que vão compor o financiamento, antes dos descontos. Ou seja, quem ganha R$ 2.800 líquidos pode estar em outra faixa quando o bruto entra na conta. Ademais, renda informal precisa ser comprovável para valer: extrato, declaração de imposto de renda ou contrato de prestação de serviço. Portanto, antes de se encaixar numa faixa, some o bruto de todos os participantes.
Como se compara ao financiamento comum
A linha de mercado (SBPE) não tem limite de renda nem de imóvel, e a taxa varia conforme o relacionamento com o banco e o momento. A Classe Média do MCMV fixa a regra: quem cabe na renda e no teto sabe de antemão a taxa. Uma vez que 10% ao ano pode ser mais ou menos que a taxa de mercado do dia, a única resposta honesta é simular as duas com os seus dados — a ordem pode inverter de um mês para outro.
Para decidir entre as duas
- Simule o CET nas duas linhas, no mesmo dia, com o mesmo imóvel.
- Confira se o imóvel cabe em R$ 600 mil — acima disso, só o SBPE.
- Ademais, conte a entrada: na Classe Média são no mínimo 20%; no SBPE, confira na simulação.
- Se o imóvel for na planta, confirme que a obra é financiada pela CAIXA.
- Por fim, compare o prazo e a parcela inicial.
Os imóveis retomados da Caixa (leilão, licitação aberta, venda online e compra direta) não podem ser comprados com financiamento do programa. Quando o imóvel aceita financiamento, é somente pela linha SBPE e somente com a própria CAIXA: não dá para levar a operação a outro banco. Já quem compra um imóvel da Caixa e depois o revende pode vendê-lo a um comprador que se enquadre no Minha Casa, Minha Vida — aí a regra do programa vale para essa nova compra.
Confira na ficha de cada um a forma de pagamento aceita.
Imóveis da Caixa no Brasil Imóveis da Caixa em SPPerguntas frequentes
O que é a modalidade Classe Média do Minha Casa Minha Vida?
A modalidade do programa para famílias com renda bruta de até R$ 13 mil: imóvel de até R$ 600 mil, taxa nominal de 10% ao ano, prazo de até 35 anos e entrada mínima de 20%.
Tem subsídio?
A página da CAIXA sobre a Classe Média não menciona subsídio: as condições são taxa, prazo, teto e entrada.
Qual a renda máxima?
R$ 13 mil de renda familiar bruta mensal, pela Portaria MCID nº 333/2026.
Qual a entrada mínima?
20% do valor do imóvel. Num imóvel de R$ 400 mil, são R$ 80 mil.
Posso usar o FGTS?
Sim: como entrada ou para pagar parte das parcelas, atendidas as regras do fundo.
Vale para imóvel na planta?
Sim, desde que a construção do empreendimento seja financiada pela CAIXA. Também vale para imóveis novos e usados.
Posso comprar um imóvel de leilão da Caixa pela Classe Média?
Não. Imóvel retomado da Caixa, quando aceita financiamento, é somente pela linha SBPE e somente com a própria CAIXA.
Vale mais que o SBPE?
Depende do dia: 10% ao ano pode ser mais ou menos que a taxa de mercado. Portanto, simule as duas linhas com os seus dados.
Essas regras podem mudar?
Sim. O limite de renda é atualizado por portaria do Ministério das Cidades; a vigente é a nº 333, de 30/03/2026. As demais condições são da CAIXA e foram conferidas na página oficial em 05/10/2026.
Léo Shelter
Engenheiro civil e especialista em imóveis CAIXA, principalmente em Ribeirão Preto e região
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
Quem escreve aqui é Léo Shelter, engenheiro civil e responsável pela Shelter, imobiliária credenciada CAIXA em Ribeirão Preto e região.
É a modalidade do programa que mais gente ainda não conhece: vale para renda familiar de até R$ 13 mil, e muita família nessa faixa de renda acha que está fora do Minha Casa, Minha Vida.
O acompanhamento da compra é gratuito: habilitação, vinculação do CRECI, proposta, pagamento e registro. Vai comprar? Não faça isso sozinho.
Conte a renda da família e a cidade. Retornamos com o enquadramento e o que conferir.
Falar com o Léo no WhatsAppFONTES OFICIAIS
- Portaria MCID nº 333, de 30/03/2026 — limites de renda do Minha Casa, Minha Vida (Ministério das Cidades; DOU 01/04/2026, ed. 62, seção 1, p. 47) — publicação de 01/04/2026
- Minha Casa, Minha Vida – Classe Média, página oficial da CAIXA (caixa.gov.br) — consultada em 05/10/2026
- Regras da Venda Online – Imóveis CAIXA, norma 19.603 v075, item 8 (formas de pagamento) — consultada em 05/10/2026
As informações acima refletem o conteúdo dos documentos na data indicada. Regras, prazos, taxas e condições são definidos pela CAIXA e podem mudar sem aviso prévio, portanto confirme sempre a versão vigente no Portal de Imóveis CAIXA e no anúncio ou edital do imóvel pretendido antes de decidir. Os valores deste artigo foram conferidos em 05/10/2026 na Portaria MCID nº 333 e na página oficial da CAIXA. Simule no canal oficial antes de qualquer decisão.
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
