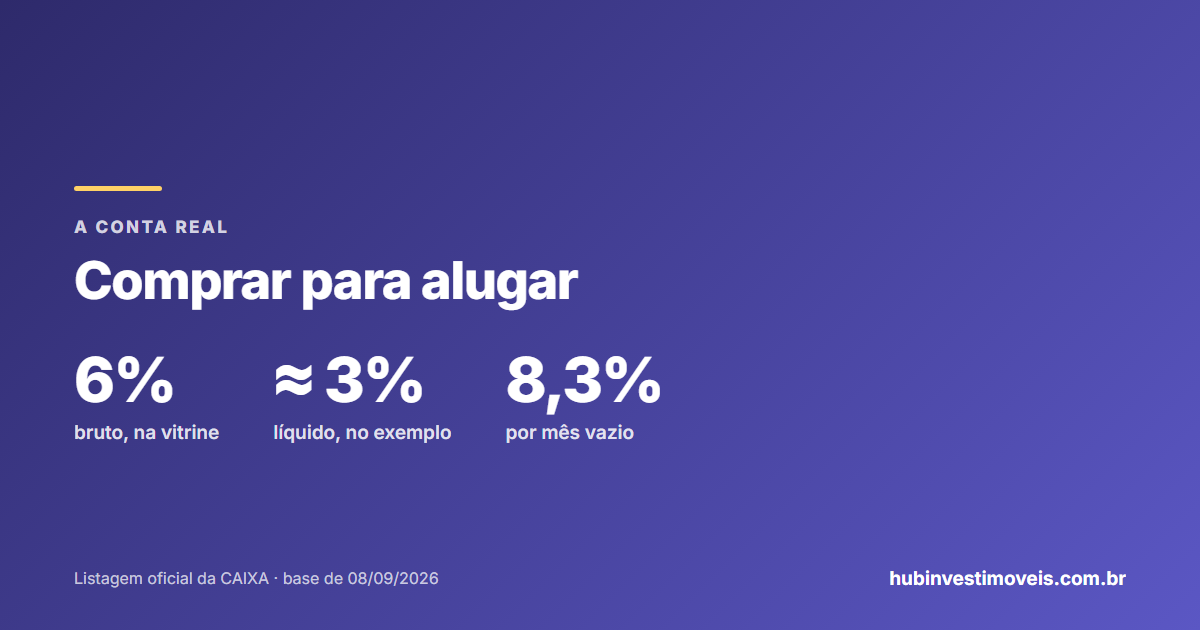
Comprar para alugar tem uma conta que todo anúncio simplifica: aluguel dividido pelo preço. Só que o aluguel não chega inteiro — falta o mês vazio, o inquilino que atrasa, o reparo entre um contrato e outro, a administradora e o imposto. A rentabilidade real é o que sobra depois disso, e costuma ser bem menor que o número da vitrine.
Em 30 segundos
- Rentabilidade bruta = aluguel anual ÷ preço. É o número do anúncio.
- Rentabilidade líquida desconta vacância, inadimplência, manutenção, administração e IR.
- A diferença entre as duas costuma ser de 1 a 2 pontos percentuais ao ano.
- Um mês vazio por ano custa 8,3% da receita.
- A conta só fecha com o valor de compra real — incluindo ITBI, registro e reforma.
O número que o anúncio mostra e o que sobra
Bruta
Aluguel ÷ preçoAluguel de R$ 1.500 num imóvel de R$ 300 mil: R$ 18.000 ÷ 300.000 = 6% ao ano. De fato, é simples — e incompleto.
Líquida
O que sobraDo mesmo aluguel saem vacância, inadimplência, manutenção, administradora e imposto. Contudo, é o número que vai para a sua conta.
A rentabilidade que importa também não é a do preço de tabela: é a do que você desembolsou — preço, ITBI, registro, reforma para alugar, mobília se houver. Um imóvel comprado com desconto sobre a avaliação, como os retomados pela CAIXA, muda a base da conta — a lógica está em vale a pena investir em leilões da Caixa?.
A conta em quatro linhas
- Receita potencialAluguel mensal × 12. É o teto — o ano perfeito, sem mês vazio.
- Menos as perdas de receitaVacância (meses sem inquilino) e inadimplência (meses sem pagamento). Ademais, o mês de reforma entre contratos conta como vazio.
- Menos os custosManutenção, taxa da administradora, seguro, e o IPTU e o condomínio nos meses vazios (no contrato, o inquilino paga; vazio, é você).
- Menos o impostoIR sobre o aluguel recebido, pela tabela progressiva (carnê-leão). Por fim, o que sobra ÷ valor total investido = rentabilidade líquida.
Vacância: o mês em que ninguém paga
Todo imóvel fica vazio em algum momento: entre a saída de um inquilino e a entrada do próximo passam-se semanas de anúncio, visita, análise e pintura. Um mês por ano é uma premissa conservadora e realista em bairro com demanda; em bairro parado, dois ou três. Uma vez que um mês vale 8,3% da receita anual, a vacância sozinha derruba a rentabilidade de 6% para 5,5%. Portanto, avalie a demanda do bairro antes do imóvel — a régua está em como avaliar o bairro antes de comprar.
Inadimplência, manutenção e a administradora
As perdas que o anúncio não mostra
Descubra como arrematar imóveis da CAIXA com descontos e lucrar na revenda
Um guia completo para você conquistar seu primeiro imóvel de leilão — mesmo sem experiência — e transformar oportunidades em lucro.
Escrito por Léo da Imobiliária Shelter, corretor de imóveis oficialmente CREDENCIADO CAIXA. CRECI 32.240J
ACESSAR O GUIA COMPLETO- Inadimplência: mesmo com garantia (fiador, seguro-fiança, caução), o atraso existe e a cobrança custa.
- Manutenção: 1% do valor por ano é a reserva; entre contratos, pintura e pequenos reparos são certos.
- A administradora cobra de 8% a 10% do aluguel — em troca de seleção, cobrança e contrato.
- Seguro residencial e, se você quiser, seguro-fiança bancado pelo dono para atrair inquilino.
- IPTU e condomínio nos meses vazios, e taxas de contrato e vistoria.
O imposto de renda do aluguel
Pessoa física paga IR sobre o aluguel recebido pela tabela progressiva mensal, via carnê-leão — descontando o que o dono pagou de IPTU, condomínio e taxa de administração, quando o ônus foi dele. Ou seja, quem tem outras rendas tributáveis pode cair na faixa mais alta. Ademais, a alíquota efetiva costuma ficar entre 0% (aluguel pequeno, isento) e 27,5% (faixa máxima). Portanto, na conta, use a sua faixa — não a do vizinho.
Um exemplo completo
| Linha | Valor no ano | Observação |
|---|---|---|
| Preço + ITBI, registro e reforma | R$ 320.000 | R$ 300 mil + ≈ R$ 20 mil |
| Receita potencial (R$ 1.500 × 12) | R$ 18.000 | 6,0% bruto sobre R$ 300 mil |
| Vacância (1 mês) | − R$ 1.500 | 8,3% da receita |
| Inadimplência (estimada 2%) | − R$ 330 | mesmo com garantia |
| Administradora (8%) | − R$ 1.320 | sobre o recebido |
| Manutenção (0,7%) + seguro | − R$ 2.700 | reserva anual |
| IPTU e condomínio do mês vazio | − R$ 700 | quem paga é o dono |
| IR (alíquota efetiva 15%, exemplo) | − R$ 1.700 | depende da sua faixa |
| Sobra | R$ 9.750 | |
| Rentabilidade líquida | 3,0% ao ano | sobre os R$ 320 mil investidos |
Rentabilidade de aluguel é uma perna; a outra é a valorização do imóvel, que só se realiza na venda. Contudo, conte com a valorização como possibilidade, não como certeza: bairro que não gira não valoriza. Nada aqui promete retorno — é estimativa sobre os dados que você informar.
Quando o aluguel compensa — e quando não
Compensa quando o imóvel foi comprado abaixo do mercado (a base da conta cai), quando o bairro tem demanda de locação real (vacância curta) e quando o comprador tem horizonte longo — a valorização precisa de tempo. Não compensa quando a conta líquida fica abaixo do que a mesma quantia renderia sem trabalho e sem vacância, e sem perspectiva de valorização. Ademais, comparar com a renda fixa é justo, desde que se compare líquido com líquido. Por fim, a decisão entre quitar o financiamento ou investir a diferença tem a própria conta em quitar o financiamento ou investir a diferença?.
Os retomados pela CAIXA saem abaixo da avaliação — é a linha 1 da tabela que muda.
Ver imóveis da Caixa em SP Ribeirão PretoLaudo de avaliação (NBR 14653) para venda, inventário, divórcio, partilha ou banco — em Ribeirão Preto, Sertãozinho e região. Prazo e valor fechados antes de começar.
Pedir uma avaliaçãoResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
Como calcular a rentabilidade de um imóvel para alugar?
Bruta: aluguel anual ÷ preço. Líquida: aluguel anual menos vacância, inadimplência, manutenção, administradora e IR, dividido pelo valor total investido (preço + ITBI + registro + reforma).
Qual rentabilidade de aluguel é boa?
Bruta entre 5% e 7% ao ano é comum em cidades médias; líquida, entre 3% e 4,5%. Contudo, o que é “bom” depende do que a mesma quantia renderia em outra aplicação, líquido.
Quanto considerar de vacância?
Um mês por ano em bairro com demanda; dois ou três em bairro parado.
Preciso de administradora?
Não. Ela custa de 8% a 10% do aluguel e cuida de seleção, contrato e cobrança. Sem ela, o trabalho é seu — e a conta melhora.
Aluguel paga imposto de renda?
Sim, pela tabela progressiva mensal (carnê-leão), com dedução do que o dono pagou de IPTU, condomínio e administração.
Imóvel de leilão rende mais no aluguel?
Pode: o desconto na compra reduz a base da conta. Ademais, o aluguel é o do mercado — o que muda é o denominador.
Léo Shelter
Engenheiro civil e especialista em imóveis CAIXA, principalmente em Ribeirão Preto e região
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atuação principalmente em Ribeirão Preto e região
Quem escreve aqui é Léo Shelter, engenheiro civil e responsável pela Shelter, imobiliária credenciada CAIXA em Ribeirão Preto e região.
O erro que mais vejo é comparar 6% bruto do aluguel com o líquido da renda fixa. Comparado certo, líquido com líquido, a resposta muda — e às vezes muda a favor do imóvel.
O acompanhamento é gratuito. Vai decidir? Não faça isso sozinho.
Mande o preço, o aluguel estimado e o bairro. Retornamos com a rentabilidade líquida.
Falar com o Léo no WhatsAppFONTES OFICIAIS
- Lei nº 8.245/1991 (Lei do Inquilinato), arts. 22 e 23 — obrigações do locador e do locatário (quem paga o quê) — publicação de 18/10/1991
- Regulamento do Imposto de Renda (Decreto nº 9.580/2018), arts. 41 a 42 — rendimentos de aluguel e deduções admitidas — publicação de 22/11/2018
As informações acima refletem o conteúdo dos documentos na data indicada. Regras, prazos, taxas e condições são definidos pela CAIXA e podem mudar sem aviso prévio, portanto confirme sempre a versão vigente no Portal de Imóveis CAIXA e no anúncio ou edital do imóvel pretendido antes de decidir. Os percentuais de vacância, inadimplência, administração e a alíquota de IR são premissas de exemplo; a rentabilidade é estimativa e não promessa de retorno.
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
