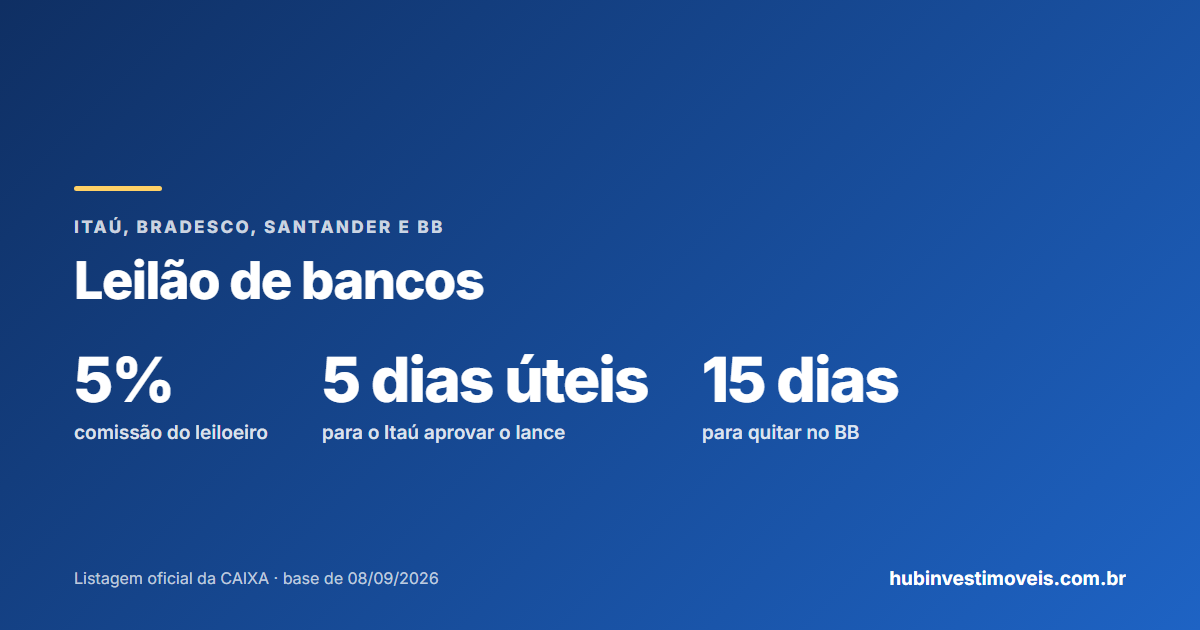
O leilão de imóveis do Itaú, Bradesco, Santander e Banco do Brasil não acontece num portal único, como o da Caixa. Cada banco tem uma vitrine própria e entrega a venda a leiloeiros ou parceiros, e quem manda nas regras é o edital de cada evento. Abaixo, onde cada um anuncia, o que muda em relação à Caixa e o que costuma ser pedido do comprador.
- Os quatro bancos anunciam em vitrines próprias e vendem por leiloeiros ou parceiros.
- Itaú e Santander usam o maior lance condicional: o banco pode recusar o vencedor.
- A comissão do leiloeiro aparece como 5% nos editais e nas páginas consultadas.
- Na Caixa, a Venda Online e a Compra Direta não cobram comissão do comprador.
- FGTS e financiamento dependem do banco e do imóvel; no Itaú, o edital veda os dois.
Onde cada banco anuncia
| Banco | Onde anuncia | Quem conduz a venda |
|---|---|---|
| Itaú | Página Imóveis Itaú, no site do banco | Leiloeiros, venda direta e imóveis com pontos |
| Bradesco | Vitrine de Imóveis e Veículos em Leilão | Leiloeiros, com o edital no site de cada um |
| Santander | Santander Imóveis | Leiloeiros e imobiliárias homologadas |
| Banco do Brasil | Seu Imóvel BB | Parceiros de venda e leiloeiros |
O passo comum aos quatro é o mesmo: a vitrine do banco leva ao site do leiloeiro ou do parceiro, onde ficam o cadastro, o edital e o botão de lance. Entrar por esse caminho, e não por um link recebido em mensagem, é a primeira defesa contra os golpes mais comuns na compra de imóvel.
Itaú: lance condicional e pagamento só com dinheiro próprio
O edital de leilão do Conglomerado Itaú Unibanco, publicado pelos leiloeiros, adota o maior lance condicional: o lance vencedor depende de aprovação expressa do vendedor, que pode recusar sem justificar. Depois do leilão, o banco tem até 5 dias úteis para aceitar ou recusar o lance e, aprovado, analisa os documentos e o crédito do comprador.
O mesmo edital proíbe usar FGTS, financiamento imobiliário, consórcio e cartas de crédito. Imóveis com dívidas, rurais ou comprados pelo ex-proprietário só saem à vista. O parcelamento direto existe para correntistas, quando previsto no descritivo do imóvel, e o atraso pode levar à perda de 30% do que foi pago, além da comissão de 5% ao leiloeiro, que não volta.
Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
Santander: financiamento possível, com sinal
A página de perguntas frequentes do Santander Imóveis diz que o banco vende por leiloeiros, imobiliárias e parceiros homologados, e que toda negociação passa pelo canal indicado no anúncio. O pagamento pode ser à vista, com parcelamento direto ou financiamento, conforme a disponibilidade do imóvel.
Pela mesma página, IPTU e condomínio são pagos pelo vendedor até a data do leilão, salvo quando as Condições Importantes do anúncio disserem outra coisa. Os editais de 2026 publicados pelo leiloeiro exigem sinal mínimo de 20% para financiar imóvel residencial e informam que a comissão de 5% não é devolvida se o comprador der causa ao desfazimento.
Banco do Brasil: Aceita BB e pagamento rápido
A central de ajuda do Seu Imóvel BB descreve várias formas de venda: leilão, venda direta, leilão de alienação fiduciária e a campanha Aceita BB, em que o interessado oferece o valor que quiser. Nesse formato, o valor mínimo de aceitação não é divulgado, e o banco não faz contraproposta.
- Sinal de 5% do valor da proposta e comissão de 5% do parceiro de vendas.
- Saldo de 95% em até 15 dias corridos.
- Pagamento à vista, em moeda corrente, sem financiamento nem compensação de créditos.
- No leilão de alienação fiduciária, o banco responde por IPTU e condomínio até a venda.
Bradesco: a vitrine e o edital do leiloeiro
O Bradesco reúne seus bens na Vitrine de Imóveis e Veículos em Leilão e direciona o interessado ao leiloeiro responsável. Nas condições de venda publicadas pelo leiloeiro, o pagamento à vista é feito sem uso de FGTS, e o financiamento fica restrito a imóveis residenciais sem restrição documental, sempre com comissão de 5% ao leiloeiro. Como cada evento tem seu edital, a regra que vale é a do lote que você escolher.
O que muda em relação à Caixa
Caixa
Regras padronizadas e públicasBancos privados
Regra por editalDocumentos e caução também variam. Nos editais consultados, o banco aprova primeiro o lance e depois pede documentos pessoais, comprovantes e, se houver financiamento, a análise de crédito. O BB pede cadastro no portal do parceiro com antecedência mínima de 48 horas do leilão. Para comparar o risco de cada lado, leia o comparativo de risco entre Caixa e outros bancos.
Antes de dar lance em imóvel de banco
Imóvel ocupado é o ponto que mais muda o plano. O edital do Santander avisa que alguns imóveis vendidos ocupados podem ter o financiamento negado, porque a vistoria interna não é possível; nesse caso, o comprador paga à vista ou a venda é desfeita sem multa. O BB lembra que, em imóvel ocupado, a visita depende da concordância do ocupante. O que fazer depois da compra está em imóvel de leilão ocupado.
A forma de pagamento também precisa ser decidida antes. Quem pensa em usar carta de consórcio deve ler se dá para usar consórcio para arrematar imóvel em leilão, e quem quer comparar o preço final com o de um imóvel da Caixa encontra o roteiro em Caixa ou bancos privados: onde o desconto é maior. Some sempre a comissão, os débitos e o registro, como em todos os custos do leilão.
A Shelter (CRECI/SP 32.240J) cuida da venda e da locação — avaliação, anúncio, visitas, contrato e documentação até o registro — e da compra assistida, com engenheiro civil olhando o imóvel antes da proposta.
Falar com o Léo sobre o meu imóvelResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
Banco privado pode recusar o maior lance?
Dá para usar FGTS em leilão de banco privado?
Quem paga a comissão do leiloeiro?
Léo Shelter
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
- Itaú Unibanco, página Imóveis Itaú — consultada em 12/10/2026
- Edital de leilão do Conglomerado Itaú Unibanco, publicado pelo leiloeiro — consultada em 12/10/2026
- Santander Imóveis, perguntas frequentes — consultada em 12/10/2026
- Edital de leilão de imóveis do Banco Santander, publicado pelo leiloeiro — publicação de setembro de 2026
- Banco do Brasil, Seu Imóvel BB: Central de Ajuda e Sobre Nós — consultada em 12/10/2026
- Bradesco, Vitrine de Imóveis e Veículos em Leilão, e condições de venda publicadas pelo leiloeiro — consultada em 12/10/2026
- Regras da Venda Online – Imóveis CAIXA, documento 19.603, versão 075 — consultada em 12/10/2026
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
