Quem compara Caixa ou bancos privados em busca do maior desconto costuma olhar só o percentual do anúncio. Não existe estatística oficial comparando o desconto médio dos imóveis da Caixa com o do Itaú, Bradesco, Santander ou Banco do Brasil, e nenhum deles publica esse número de forma comparável. O que dá para comparar são as regras, e são elas que decidem quanto o imóvel custa de verdade.
- Não há média oficial de desconto por banco para comparar.
- O desconto é calculado sobre a avaliação de cada vendedor, com critérios próprios.
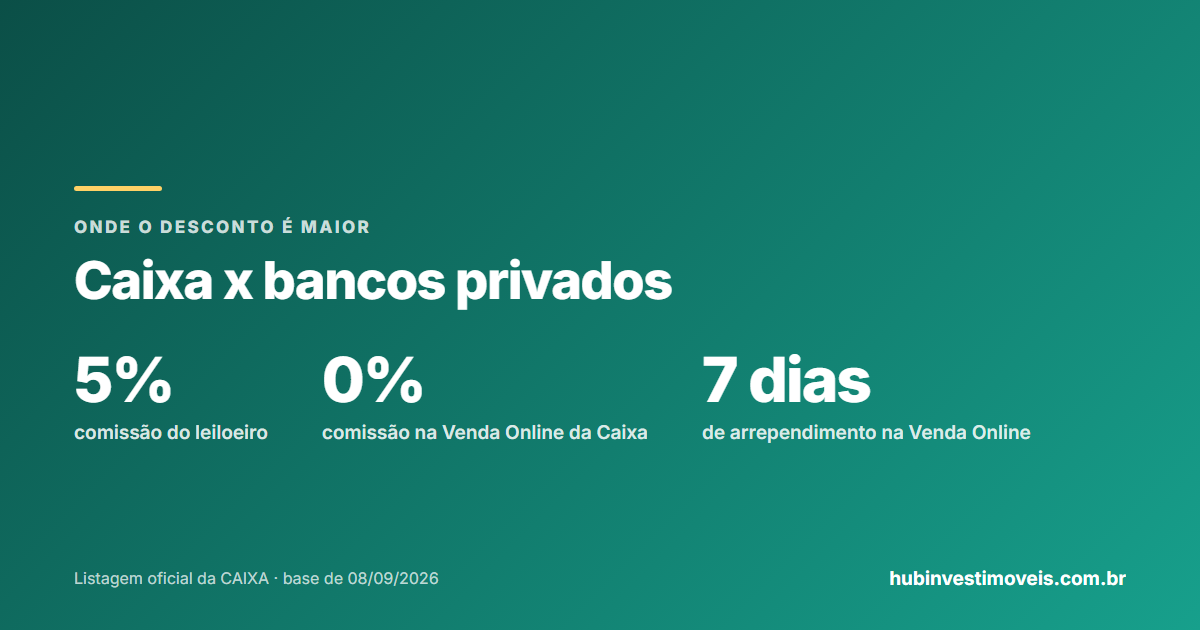
- Comissão de 5% ao leiloeiro, débitos e forma de pagamento mudam o preço final.
- Na Venda Online e na Compra Direta da Caixa, o comprador não paga comissão.
- Nos bancos privados, o maior lance pode ser recusado pelo vendedor.
Por que o percentual do anúncio engana
Desconto é a diferença entre a avaliação e o preço, dividida pela avaliação. Se cada banco avalia de um jeito, dois imóveis com o mesmo percentual podem estar em situações muito diferentes em relação ao mercado. E um percentual maior não diz nada sobre ocupação, dívida de condomínio ou prazo de pagamento.
Por isso, a comparação honesta é entre preços finais estimados: lance, mais comissão, mais débitos que ficam com você, mais ITBI e registro, mais desocupação e reforma. O roteiro dessa soma está em todos os custos do leilão da Caixa, e ele serve para qualquer vendedor.
As regras que mudam o preço final
| Regra | Caixa | Bancos privados (editais consultados) |
|---|---|---|
| Comissão | Nenhuma na Venda Online e na Compra Direta; 5% ao leiloeiro no leilão | 5% ao leiloeiro, paga pelo comprador |
| Quem aprova | Maior proposta é classificada e homologada | Itaú e Santander: maior lance condicional, que o banco pode recusar |
| Pagamento | O que o anúncio permitir: à vista, FGTS ou financiamento com a Caixa (SBPE ou MCMV, se o anúncio disser) | Itaú veda FGTS e financiamento; Santander admite financiamento com sinal de 20%; BB só à vista |
| Débitos | Conforme o anúncio; se omisso, a Caixa paga o condomínio | Santander e BB (alienação fiduciária) pagam até o leilão ou a venda; Itaú exige quitar ônus à vista |
| Desistência | 7 dias de arrependimento na Venda Online; depois, multa de 5% | Perda de valores e da comissão, conforme o edital |
A primeira linha já mostra o peso das regras. Na Venda Online e na Compra Direta da Caixa, o credenciado que atende o comprador é pago pela própria CAIXA. No leilão da Caixa e nos leilões dos bancos privados, a comissão de 5% sai do bolso de quem arremata e entra no custo final.
Débitos: onde o desconto some
Na Caixa, cada imóvel tem a regra de despesas no anúncio, e quando a informação sobre condomínio é omissa no anúncio e na proposta, a CAIXA paga a dívida integralmente. Nos bancos, a regra está no edital: o Santander informa que IPTU e condomínio ficam com o vendedor até a data do leilão, salvo exceção no anúncio, e o BB diz o mesmo para os leilões de alienação fiduciária até a venda. Entenda o tema em dívidas propter rem nos imóveis da Caixa.
Pagamento: desconto bom que você não consegue pagar
Imóvel barato que só aceita pagamento à vista em poucos dias exclui quem depende de financiamento. Na Caixa, quando o anúncio permite, o financiamento é feito com a própria CAIXA, em regra SBPE, e pelo Minha Casa, Minha Vida (Carta de Crédito FGTS) apenas quando o anúncio disser. Quem financia precisa da aprovação de crédito antes da proposta. Veja quando dá para financiar imóvel de leilão da Caixa e como usar o FGTS.
Prazos: o desconto que exige dinheiro parado
Os prazos também têm preço, porque definem quanto tempo o dinheiro fica separado e quanto custa não cumprir. Na Caixa, o boleto da parte em recursos próprios vence em 2 dias úteis após a homologação, e o contrato precisa ser assinado em até 30 dias. No Seu Imóvel BB, o sinal e a comissão vencem em 2 dias úteis e o saldo em até 15 dias corridos. No Itaú, o banco tem até 5 dias úteis para aprovar o lance. No Santander, o financiamento precisa estar contratado em até 60 dias do leilão, sob pena de cancelamento.
Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
Então, onde o desconto é maior?
A resposta que os dados oficiais permitem é: depende do imóvel, não do banco. A comparação útil é feita imóvel a imóvel, com o preço final estimado ao lado de quanto imóveis parecidos valem no mesmo bairro. Para riscos jurídicos e de posse, que também pesam, leia o comparativo de risco entre Caixa e outros bancos; para os canais de cada banco, o leilão de imóveis do Itaú, Bradesco, Santander e BB.
Para ver os imóveis da Caixa com o desconto calculado sobre a avaliação oficial, use a busca de imóveis da Caixa por cidade.
O acompanhamento da compra é gratuito: habilitação, vinculação do CRECI, proposta, pagamento e registro. Quem remunera o credenciado é a própria CAIXA.
Falar com o Léo no WhatsAppResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
Imóvel da Caixa é mais barato que de banco privado?
Por que o banco privado pode recusar meu lance?
Quem paga a comissão do leiloeiro?
Léo Shelter
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
- Regras da Venda Online – Imóveis CAIXA, documento 19.603, versão 075 — consultada em 12/10/2026
- Cartilha CAIXA Leilão e Licitação Aberta: passo a passo para o arrematante — publicação de abril de 2026
- Edital de leilão do Conglomerado Itaú Unibanco, publicado pelo leiloeiro — consultada em 12/10/2026
- Santander Imóveis, perguntas frequentes, e edital publicado pelo leiloeiro — publicação de setembro de 2026
- Banco do Brasil, Seu Imóvel BB: Central de Ajuda — consultada em 12/10/2026
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
