Quem foi contemplado e pergunta se dá para usar consórcio para arrematar imóvel em leilão esbarra em duas regras que não conversam entre si: a do leilão, que cobra pagamento rápido, e a do consórcio, que só libera a carta de crédito depois de analisar o imóvel e registrar a garantia. A resposta muda conforme quem vende, e na Caixa ela é objetiva.
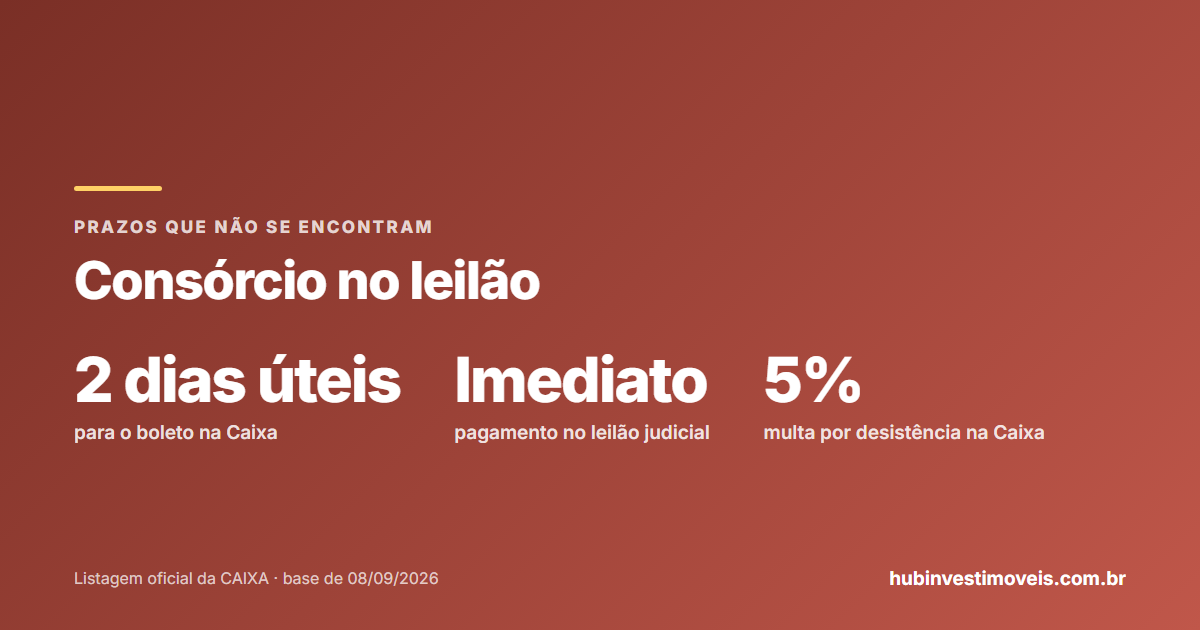
- Na Caixa, valem só as formas de pagamento do anúncio: à vista, FGTS e financiamento com a CAIXA, em regra pelo SBPE.
- As Regras da Venda Online dizem que não são aceitas outras formas além dessas.
- O edital de leilão do Itaú proíbe expressamente consórcio e carta de crédito.
- Em leilão judicial, o pagamento é imediato, salvo decisão do juiz.
- Algumas administradoras preveem reembolso a quem comprou com dinheiro próprio após a contemplação.
A resposta curta
Na maioria dos casos, não dá para usar a carta de crédito no momento do leilão. A carta é uma ordem de pagamento da administradora, liberada depois de uma sequência de etapas, e o leilão exige dinheiro em dias. Quando o edital não lista o consórcio entre as formas de pagamento, a proposta com carta simplesmente não tem onde entrar.
Isso não quer dizer que a carta seja inútil para quem gosta de leilão. Quer dizer que ela precisa ser planejada fora do calendário do martelo. Se você ainda está entendendo como a carta funciona, comece por o que fazer com a carta de crédito depois da contemplação.
Por que a conta de prazo não fecha
A Lei do Consórcio define a contemplação como a atribuição do crédito ao consorciado e exige que as garantias recaiam sobre o bem comprado. Na prática, a administradora só paga o vendedor depois de avaliar o imóvel, aprovar o crédito, assinar o contrato e ver a alienação fiduciária registrada na matrícula em favor do grupo.
O guia oficial do Consórcio Santander para contemplados é um bom retrato dessa ordem: o pagamento do bem acontece em até 7 dias úteis, mas contados do recebimento do contrato registrado e da matrícula atualizada, já com a alienação fiduciária. Antes disso vêm vistoria, análise documental e taxa de avaliação.
O que o leilão pede
Dinheiro em diasO que o consórcio entrega
Crédito depois do registroSomam-se a isso dois pontos. Imóvel arrematado pode estar ocupado ou com pendência na matrícula, o que trava a vistoria e o registro que a administradora exige. E cada contrato de grupo diz quais imóveis aceita e em que condições; a regra geral do grupo está em como funciona o grupo de consórcio.
Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
Nos imóveis da Caixa
Para Venda Online e Compra Direta, as Regras da Venda Online da CAIXA dizem que cada imóvel tem suas condições no anúncio, que podem ser: exclusivamente à vista, à vista com uso de FGTS ou com financiamento somente SBPE. Hoje o anúncio também pode indicar o Minha Casa, Minha Vida, e só nesse caso ele vale. Em seguida, a regra é explícita: não são aceitas outras formas de pagamento além das que constam do anúncio. Consórcio não aparece na lista.
O financiamento, quando o anúncio permite, é feito com a própria CAIXA, em regra na linha SBPE. Imóvel retomado da Caixa não se compra com financiamento de outro banco; pelo Minha Casa, Minha Vida, só quando o anúncio disser. Para leilão e licitação aberta, as mesmas regras remetem ao edital de cada oferta; o do leilão SFI também precisa ser lido antes do lance. Veja o quadro completo em formas de pagamento dos imóveis Caixa.
Em leilão judicial e de outros bancos
No leilão judicial, quem fixa as condições de pagamento é o juiz, e o edital precisa trazê-las. A regra do Código de Processo Civil é o pagamento imediato, por depósito judicial ou meio eletrônico, salvo pronunciamento judicial diferente. A alternativa prevista em lei é a arrematação parcelada, com 25% à vista e garantia de hipoteca, e não a carta de consórcio.
Nos bancos privados, a regra está no edital de cada leilão. O edital do Conglomerado Itaú Unibanco publicado pelos leiloeiros diz, com todas as letras, que não é permitido usar FGTS, financiamento imobiliário, consórcios nem cartas de crédito de qualquer natureza. Outros bancos têm regras próprias, comparadas em leilão de imóveis do Itaú, Bradesco, Santander e Banco do Brasil.
- Se o edital ou o anúncio lista consórcio entre as formas de pagamento.
- Qual o prazo para pagar o lance e a comissão do leiloeiro.
- Se o seu contrato de consórcio aceita imóvel ocupado, rural ou com pendência.
- Quais documentos e vistoria a administradora exige antes de liberar.
- Se o contrato do grupo prevê reembolso de compra feita com recursos próprios.
Um caminho que existe: reembolso
Algumas administradoras aceitam reembolsar o consorciado contemplado que já comprou o imóvel com dinheiro próprio. O guia do Consórcio Santander, por exemplo, permite o reembolso desde que o pagamento tenha ocorrido depois da contemplação. Ou seja: quem tem caixa para pagar o arremate pode, dependendo do contrato, recompor parte desse dinheiro depois, ainda sujeito à análise do imóvel e ao registro da garantia.
Esse caminho só serve para quem já tem os recursos. Arrematar contando com uma carta que ainda não foi liberada é o tipo de aposta que termina em multa: na Caixa, a desistência depois do pagamento do boleto gera retenção de 5% do valor da proposta. Antes de qualquer lance, faça a conta de todos os custos do leilão.
O acompanhamento da compra é gratuito: habilitação, vinculação do CRECI, proposta, pagamento e registro. Quem remunera o credenciado é a própria CAIXA.
Falar com o Léo no WhatsAppResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
Posso usar carta de consórcio para comprar imóvel da Caixa?
Consórcio serve para leilão judicial?
Dá para dar o lance com dinheiro e usar a carta depois?
Léo Shelter
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
- Regras da Venda Online – Imóveis CAIXA, documento 19.603, versão 075 — consultada em 12/10/2026
- Cartilha CAIXA Leilão e Licitação Aberta: passo a passo para o arrematante — publicação de abril de 2026
- Lei nº 11.795/2008 (Lei do Consórcio), texto no Planalto — consultada em 12/10/2026
- Lei nº 13.105/2015 (Código de Processo Civil), texto compilado no Planalto — consultada em 12/10/2026
- Consórcio Santander, guia Fui contemplado, e agora? (imóvel) — consultada em 12/10/2026
- Edital de leilão do Conglomerado Itaú Unibanco, publicado pelo leiloeiro — consultada em 12/10/2026
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
