
O SBPE é a linha de financiamento imobiliário que usa o dinheiro da poupança, e é por ela que passa a maior parte de quem compra imóvel na Caixa sem se enquadrar em programa habitacional. A sigla aparece no simulador, no anúncio dos imóveis retomados e no contrato, mas quase nunca vem explicada. Abaixo, o que ela significa e como a Caixa opera essa linha, conforme as páginas e cartilhas oficiais do banco.
- SBPE quer dizer Sistema Brasileiro de Poupança e Empréstimo.
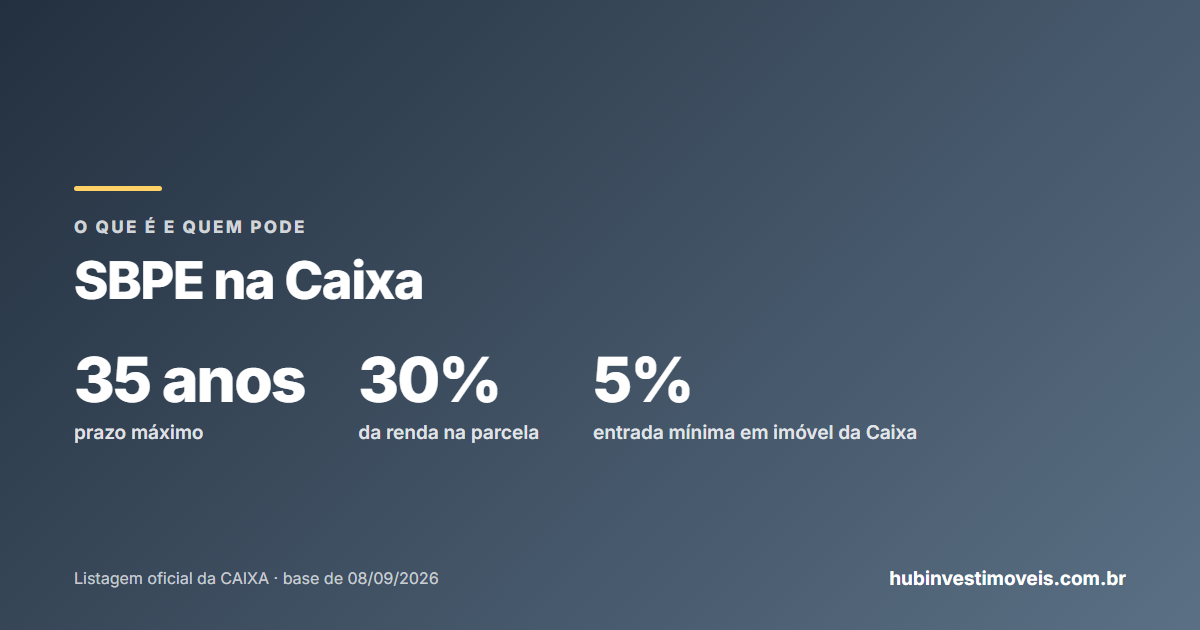
- Na Caixa, o prazo pode chegar a 35 anos (420 meses), conforme a modalidade.
- A parcela pode ser de até 30% da renda familiar bruta.
- A taxa é definida pelo banco e muda com o tempo: o número que vale é o da simulação do dia.
- Imóvel retomado da Caixa que aceita financiamento: somente SBPE e só com a própria Caixa.
O que é o SBPE
O Sistema Brasileiro de Poupança e Empréstimo reúne as instituições que captam depósitos de caderneta de poupança e emprestam parte desse dinheiro para habitação. Para quem compra, o SBPE é a linha “de mercado” do crédito imobiliário, fora dos programas habitacionais do governo. A Caixa informa que o financiamento imobiliário atende imóveis novos ou usados, residenciais ou comerciais.
Na cartilha de financiamento da Caixa, o SBPE aparece ao lado de outras duas famílias de crédito. No programa Minha Casa, Minha Vida o financiamento é corrigido pela TR. No SBPE, o indexador depende da modalidade: TR para aquisição e construção e taxa de juros fixa para reforma. Há ainda o crédito imobiliário com recursos livres atrelado ao CDI, em que a parcela sobe ou desce com a taxa básica de juros.
SBPE, SFH e MCMV: onde cada um entra
| Sigla | O que é | Na prática |
|---|---|---|
| SBPE | A origem do dinheiro: a poupança | Linha de mercado, fora dos programas habitacionais |
| SFH | O enquadramento do contrato | Permite usar o FGTS e cobra a tarifa mensal de administração |
| MCMV | Programa habitacional do governo | Regras próprias de renda, valor do imóvel e juros |
A confusão mais comum é tratar SBPE e SFH como coisas opostas. Não são: o SBPE diz de onde vem o dinheiro, enquanto o SFH diz em que regras o contrato se encaixa. Pela página oficial da Caixa, o FGTS só pode ser usado para amortizar, liquidar ou pagar parte das prestações quando o comprador, o contrato e o imóvel estão enquadrados no SFH. Um financiamento SBPE pode estar dentro do SFH, e é isso que define se o fundo de garantia entra na conta.
Já o Minha Casa, Minha Vida tem critérios próprios. Na faixa Classe Média, por exemplo, a página da Caixa fala em renda familiar de até R$ 13 mil, imóvel de até R$ 600 mil e entrada mínima de 20%. Quem passa desses limites vai para o SBPE. Para o programa, veja Minha Casa, Minha Vida Classe Média.

Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
Quem pode financiar pelo SBPE
A Caixa resume as exigências gerais do crédito imobiliário em três pontos: capacidade de pagamento, capacidade civil e regularidade cadastral. O vendedor e o imóvel também não podem ter restrições. Na prática, isso se traduz em:
- Renda comprovada: a parcela pode chegar a até 30% da renda familiar bruta.
- Idade: a soma da idade do participante com o prazo não pode passar de 80 anos e 6 meses.
- Cadastro sem restrição, o que inclui o CPF de quem compõe renda.
- Imóvel aceito como garantia na vistoria do engenheiro, com matrícula regular.
- Documentos do vendedor em ordem: identificação e estado civil, ou atos da empresa.
Para a lista completa de papéis e a ordem em que costumam ser pedidos, veja requisitos e documentos para financiar na Caixa. Se o problema é o CPF, leia score e nome sujo: dá para financiar?.
Como funciona na Caixa, do pedido à parcela
- SimulaçãoNo site ou no app Habitação Caixa: valor, prazo, sistema de amortização e indexador. O resultado é uma referência, não uma aprovação.
- Análise de créditoNa agência ou no Correspondente CAIXA Aqui. É aqui que o banco define o tipo de crédito e se dá para usar o FGTS.
- Avaliação do imóvelUm engenheiro vistoria o imóvel, confirma se ele serve de garantia e fixa o valor de avaliação.
- AssinaturaNo dia marcado pela Caixa, compradores e vendedores assinam o contrato.
- Registro e liberaçãoO contrato vai ao cartório; depois de conferir o registro, a Caixa paga o vendedor.
A prestação mensal soma quatro partes: amortização, juros, seguros obrigatórios (MIP e DFI) e taxas. A escolha entre SAC e Price muda o comportamento dessa soma ao longo do tempo, como explica SAC ou Price na Caixa. Durante todo o contrato, o imóvel fica alienado à Caixa como garantia.
A taxa do SBPE: quem define e por que muda
Este texto não traz taxa de juros de propósito. Ela é definida pela Caixa, muda com o cenário econômico e, segundo o próprio banco, varia conforme o perfil de relacionamento do cliente, que dá acesso a níveis diferentes de redução. Qualquer número publicado envelhece rápido. Para entender como ler a taxa do seu contrato, com juros nominais, efetivos e o custo total, veja como ler a taxa de juros da Caixa; o histórico de mudanças da linha está em as atualizações da linha SBPE.
SBPE e imóveis retomados da Caixa
Nos imóveis que a própria Caixa vende, o anúncio informa a forma de pagamento aceita. Quando há financiamento, as regras da venda online dizem que é somente SBPE, em operação feita com a própria Caixa: nenhum outro banco e nunca pelo Minha Casa, Minha Vida. A entrada mínima é de 5% em recursos próprios, mesmo que a análise autorize financiar o restante, e a aprovação do crédito precisa sair antes da disputa. O detalhe por modalidade está em qual modalidade da Caixa aceita financiamento. Para procurar imóveis que aceitam financiamento, use o portal de imóveis Caixa do Hub Invest.
Análise de crédito sem custo com correspondente parceiro: Caixa e outros bancos. Com a documentação completa, o retorno costuma sair em 1 dia útil.
Pedir análise de créditoResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
SBPE é melhor que o Minha Casa, Minha Vida?
Posso usar o FGTS no SBPE?
O SBPE financia imóvel comercial?
Qual é a taxa do SBPE hoje?
Léo Shelter
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
- Página Financiamento de Imóveis, site da CAIXA — consultada em 05/10/2026
- Cartilha Financiamento Imobiliário (versão 15), CAIXA — consultada em 05/10/2026
- Página Financiamento de Lote Urbanizado Residencial, perguntas frequentes, site da CAIXA — consultada em 13/10/2026
- Página Minha Casa, Minha Vida – Classe Média, site da CAIXA — consultada em 05/10/2026
- Regras da Venda Online – Imóveis CAIXA (versão 075) — consultada em 05/10/2026
- Documentação básica para solicitação de crédito imobiliário, CAIXA — consultada em 05/10/2026
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
