
A composição de renda no financiamento é a soma das rendas de mais de uma pessoa para alcançar a parcela que um comprador sozinho não conseguiria. A Caixa calcula a capacidade de pagamento sobre a renda familiar bruta, e é por isso que casais, irmãos ou pais e filhos costumam entrar juntos. Somar parece simples. O que pesa é o que cada um assume ao assinar.
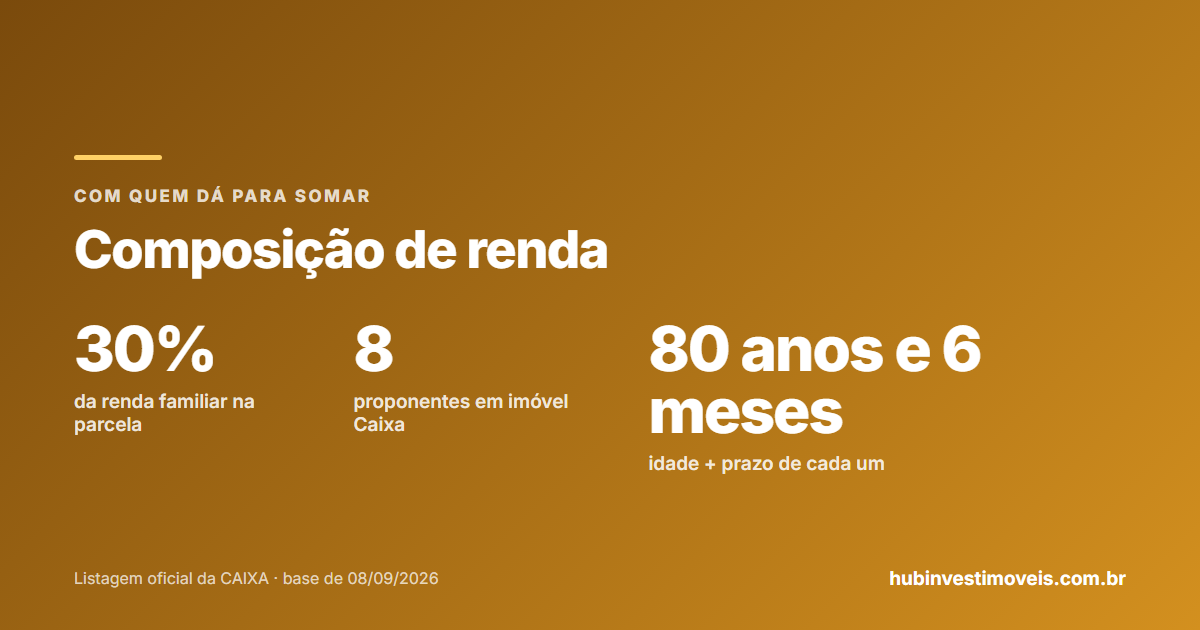
- A parcela pode chegar a até 30% da renda familiar bruta.
- Quem compõe renda vira responsável pela dívida no contrato.
- O seguro MIP cobre cada um na proporção da sua participação na renda.
- Em imóvel retomado da Caixa, a proposta aceita até 8 proponentes.
Com quem dá para somar renda
As páginas e cartilhas oficiais da Caixa consultadas falam em “renda familiar” e em “proponente(s) e/ou grupo familiar”, mas não publicam uma lista fechada de parentescos aceitos. Quem decide se a composição passa é a análise de crédito, caso a caso, na agência ou no correspondente. Na prática, as combinações que chegam à análise são estas:
| Quem soma | O que observar |
|---|---|
| Cônjuge ou companheiro | O regime de bens e a união estável documentada entram na análise |
| Pais e filhos | Cada um passa pela análise de cadastro e de renda |
| Irmãos ou outros parentes | Confirme na agência se a composição é aceita no seu caso |
| Amigos ou sócios | Pergunte antes: não há regra oficial publicada sobre isso |
A pergunta certa a levar à agência, portanto, não é “pode?”, mas “como fica o contrato com essa pessoa?”. A resposta muda de banco para banco e de modalidade para modalidade.
O que quem compõe renda assume
A cartilha de financiamento da Caixa define as pessoas que compuseram renda como aquelas que, pelo contrato, são responsáveis por pagar a dívida. Isso tem três consequências práticas:
- A pessoa passa pela análise de cadastro: restrição no CPF dela pesa na aprovação.
- Ela assina o contrato e responde pela dívida até o fim do prazo.
- A idade dela também conta: a soma da idade com o prazo não pode passar de 80 anos e 6 meses.
- Pergunte se ela entra também como proprietária na matrícula, e em que proporção.
Para o casal, a escolha do regime de bens e a forma como cada um aparece na matrícula mudam muito numa separação ou numa herança. O assunto tem artigo próprio: comprar imóvel a dois: regime de bens e matrícula.

Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
Como o seguro trata cada participante
O seguro MIP garante que a família permaneça com o imóvel se uma das pessoas que compuseram renda morrer ou ficar inválida de forma total e permanente. A cobertura, porém, é proporcional. Pela cartilha da Caixa, o seguro paga parte ou o total da dívida conforme o percentual de participação daquela pessoa na composição da renda.
Participação de 100%
O seguro quita a dívida inteiraParticipação dividida
O seguro quita só a parte da pessoaVale definir a divisão com cuidado, porque ela também influencia o custo do seguro na parcela. Veja o que cobrem o MIP e o DFI.
FGTS de quem compõe renda
O fundo de garantia de cada participante pode entrar na compra quando a pessoa, o contrato e o imóvel estão enquadrados nas regras do SFH. Nos imóveis retomados vendidos pela Caixa, as regras de venda pedem que o FGTS seja do proponente ou do coobrigado registrado na proposta. Ou seja: quem só empresta a renda, sem entrar na proposta, não usa o fundo. As regras detalhadas estão em regras do FGTS para comprar imóvel da Caixa.
Composição de renda em imóvel da Caixa
Na compra de imóvel retomado, todos os participantes precisam estar cadastrados no portal e listados na proposta, até o máximo de 8. O financiamento, quando o anúncio aceita, é somente SBPE e com a própria Caixa, e depende da aprovação de crédito dos proponentes e coobrigados. As regras pedem que essa aprovação seja buscada antes da disputa. Veja o que é o SBPE e procure no portal de imóveis Caixa do Hub Invest os imóveis que aceitam financiamento.
Análise de crédito sem custo com correspondente parceiro: Caixa e outros bancos. Com a documentação completa, o retorno costuma sair em 1 dia útil.
Pedir análise de créditoResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
Namorado pode compor renda?
Quem compõe renda precisa morar no imóvel?
Dá para tirar alguém do contrato depois?
Quantas pessoas podem compor renda?
Léo Shelter
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
- Cartilha Financiamento Imobiliário (versão 15), CAIXA — consultada em 05/10/2026
- Página Financiamento de Imóveis, site da CAIXA — consultada em 05/10/2026
- Página Financiamento de Lote Urbanizado Residencial, perguntas frequentes, site da CAIXA — consultada em 13/10/2026
- Regras da Venda Online – Imóveis CAIXA (versão 075) — consultada em 05/10/2026
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
