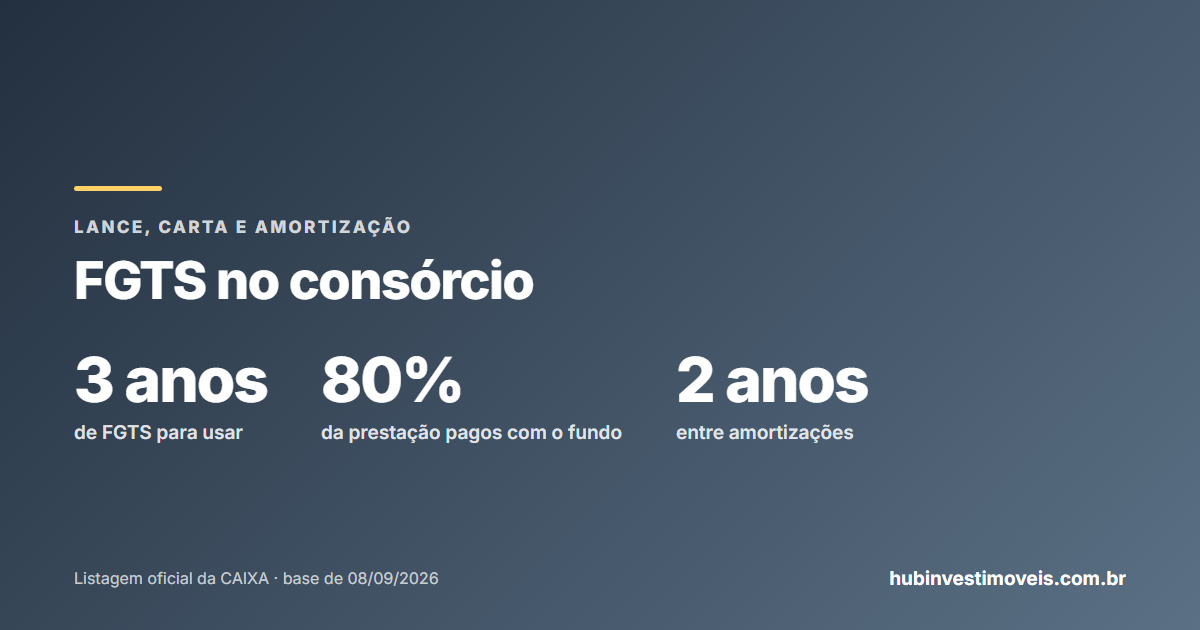
Usar o FGTS no consórcio de imóvel é permitido, mas só em três momentos e só para a casa onde você vai morar. O fundo pode entrar como lance para ser contemplado, como complemento quando a carta de crédito não alcança o preço do imóvel e, depois da compra, para amortizar, quitar ou pagar parte das prestações. Fora disso, o dinheiro continua preso na conta.
- LanceO saldo do FGTS é ofertado para obter a carta de crédito.
- Complemento da cartaContemplado, o FGTS cobre a diferença entre a carta e o preço do imóvel.
- Depois da compraO FGTS amortiza ou quita o saldo, ou paga parte das prestações.
O que a regra oficial permite
A página do FGTS sobre compra de imóvel concluído ou em construção diz que o saldo pode ser usado, no sistema de consórcio, por meio de oferta de lance para obter a carta de crédito ou como complementação do valor da carta obtida pelo trabalhador. A Lei do FGTS estende ao consórcio de imóvel residencial a amortização, a liquidação e o pagamento de parte das prestações, desde que o bem já tenha sido adquirido pelo consorciado.
Todas essas operações passam pela administradora do consórcio, que precisa estar autorizada pelo Banco Central, conforme o manual do FGTS para moradia própria publicado pela CAIXA como agente operador. A autorização pode ser conferida no site do Banco Central. Como o grupo funciona está em consórcio de imóvel: como funciona o grupo.
O lance com FGTS não é dinheiro livre
É aqui que mais gente se confunde. O FGTS do lance não sai da conta no dia da assembleia como se fosse dinheiro na mão. Pelo manual do FGTS, o valor só é liberado ao vendedor depois que o contrato ou a escritura de compra e venda está registrado no cartório. O lance com FGTS anda junto com a compra de um imóvel que cumpra as regras do fundo.
Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
Os requisitos são os mesmos da compra com FGTS
Consórcio não abre exceção às regras do fundo. Valem as condições da página da CAIXA sobre o uso do FGTS na casa própria.
- Três anos de trabalho sob o regime do FGTS, somando os períodos.
- Nenhum financiamento ativo no Sistema Financeiro da Habitação no país.
- Nenhum imóvel residencial na cidade onde mora ou trabalha, nas vizinhas ou na região metropolitana.
- Imóvel residencial urbano, para morar, com avaliação de até R$ 2.250.000,00.
- Cota de consórcio no nome do titular da conta do FGTS.
Imóvel comercial, imóvel rural, reforma e compra de material de construção não podem usar o FGTS, nem com consórcio, pela mesma página da CAIXA.
Depois da compra: amortizar, quitar ou pagar parte da parcela
| Uso do FGTS | Regra da Lei do FGTS |
|---|---|
| Pagar parte das prestações | até 80% de cada prestação, por no mínimo 12 meses |
| Amortizar ou quitar o saldo | intervalo mínimo de 2 anos entre cada uso |
| Condição comum | o imóvel residencial já ter sido adquirido com a carta |
Amortizar uma cota de consórcio reduz o que falta pagar; vale comparar o efeito em prazo e em parcela, como explicamos em amortizar ou reduzir prazo. E quem acabou de ser contemplado encontra o roteiro em fui contemplado no consórcio.
Vale a pena usar o FGTS no consórcio?
Depende da comparação entre o custo do consórcio e o de um financiamento, e do momento em que você precisa do imóvel. O consórcio não tem juros, mas tem taxa de administração e não tem data certa de contemplação. O FGTS no lance pode antecipar a contemplação, sem garantia, porque ela depende dos lances dos outros participantes. A conta completa está em taxa de administração x juros e em consórcio de imóvel da CAIXA vale a pena?.
Análise de crédito sem custo com correspondente parceiro: Caixa e outros bancos. Com a documentação completa, o retorno costuma sair em 1 dia útil.
Pedir análise de créditoResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
Posso usar o FGTS para dar lance no consórcio?
O FGTS pode completar a carta de crédito?
Quando o dinheiro do FGTS é liberado?
Dá para usar o FGTS no consórcio de carro?
Léo Shelter
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
- FGTS (fgts.gov.br): página Aquisição de Imóvel Concluído ou em Construção — consultada em 13/10/2026
- Lei nº 8.036/1990 (FGTS), texto compilado no Planalto — consultada em 13/10/2026
- Página Utilização do FGTS na Casa Própria, caixa.gov.br — consultada em 13/10/2026
- Manual FGTS – Utilização na Moradia Própria, CAIXA como Agente Operador do FGTS — consultada em 13/10/2026
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
