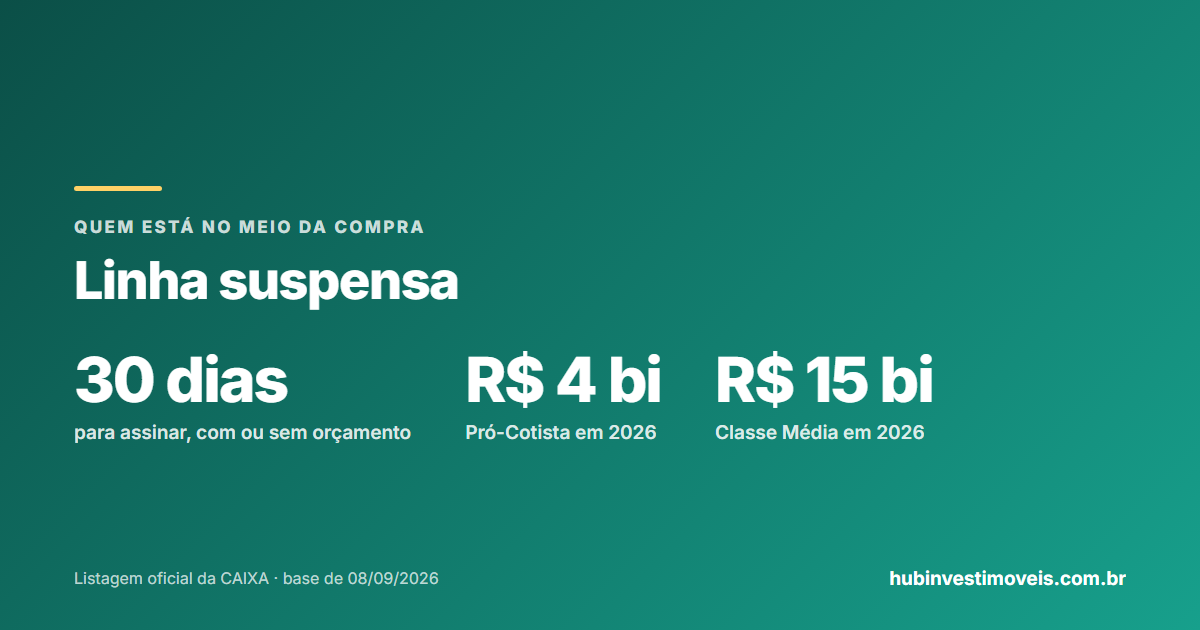
Quando sai a manchete Caixa suspende financiamento imobiliário, quem está no meio da compra quer saber uma coisa só: o meu contrato sai ou não sai? A resposta depende da linha de crédito, da fase em que o processo está e, se o imóvel for da própria CAIXA, de um prazo que não espera o dinheiro voltar. Abaixo, como esse orçamento funciona e o que fazer em cada fase.
Por que um banco suspende uma linha
Financiamento imobiliário não sai de um cofre único. Cada linha tem sua fonte de dinheiro e seu orçamento. As linhas com recursos do FGTS, por exemplo, seguem um orçamento anual aprovado pelo governo. Para 2026, a norma do Ministério das Cidades distribui o dinheiro por programa e por região:
A mesma norma fixa um limite de R$ 1,5 bilhão para os financiamentos de imóveis usados ligados aos descontos do FGTS, liberado a cada dois meses em parcelas de um sexto. Quando a fatia de um período acaba, a contratação daquela linha pode parar até a próxima liberação ou até um remanejamento. É esse mecanismo, e não uma decisão arbitrária de agência, que costuma estar por trás das suspensões.
Não é novidade. Em maio de 2017, a Agência Brasil noticiou que a CAIXA suspendeu a linha Pró-Cotista e informou que os recursos disponíveis eram suficientes apenas para atender as propostas já recebidas. E em dezembro de 2025, a mesma agência registrou que a CAIXA voltou a permitir mais de um financiamento pelo SBPE, regra que estava suspensa desde novembro de 2024. Linhas fecham e reabrem; o que muda é quem fica no meio.
O que muda conforme a fase em que você está
- SimulaçãoAinda não há compromissoo número do simulador é só referência
- Crédito em análiseFase mais expostaa aprovação depende da linha estar disponível
- Crédito aprovadoConfirme a validade e a linhapergunte se o orçamento já está reservado
- Contrato assinadoSegue as próprias cláusulasos comunicados tratam de contratações novas
Quem está em simulação ou em análise deve tratar a aprovação como incerta até a assinatura. O motivo está explicado em simulador x pré-aprovação. Os comunicados citados acima falam em contratações novas e em propostas já recebidas; o contrato assinado segue as próprias cláusulas.
Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
Se o imóvel é da própria CAIXA, o prazo não para
Aqui está o ponto que mais pega desprevenido quem compra imóvel retomado com financiamento. As Regras da Venda Online condicionam o uso de financiamento à disponibilidade de orçamento da linha de crédito. Ao mesmo tempo, fixam o prazo de até 30 dias corridos para assinar o contrato, contados da divulgação do resultado, e dizem expressamente que esse prazo deve ser cumprido ainda que falte dotação orçamentária para a linha de financiamento.
Existe uma válvula. As Regras permitem trocar a forma de pagamento de financiamento para à vista, no todo ou em parte, depois de pago o boleto da parte em recursos próprios. Para quem tem como completar o valor, esse é o plano B. Quais modalidades aceitam crédito está em qual modalidade da CAIXA aceita financiamento.
O que fazer na prática
- Peça ao Correspondente ou à agência a situação exata da proposta e se o recurso já está reservado.
- Pergunte se existe outra linha em que você se enquadre, com as condições da data de hoje.
- Releia o contrato com o vendedor: prazo, sinal e o que acontece se o crédito não sair.
- Em imóvel da CAIXA, conte os dias do prazo de 30 dias e avalie o pagamento à vista.
- Compare com outros bancos, lembrando que imóvel retomado da CAIXA só se financia com a própria CAIXA.
Sobre sinal e desistência, veja sinal na compra de imóvel. Atrasos por greve têm outra lógica, explicada em greve da CAIXA e o seu financiamento. E se o banco negar, comece por o banco negou o financiamento.
Análise de crédito sem custo com correspondente parceiro: Caixa e outros bancos. Com a documentação completa, o retorno costuma sair em 1 dia útil.
Pedir análise de créditoResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
Se a Caixa suspender a linha, meu contrato assinado é cancelado?
O prazo de 30 dias do imóvel da Caixa pode ser prorrogado por falta de orçamento?
Por que a Caixa suspende financiamentos?
Léo Shelter
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
- Regras da Venda Online – Imóveis CAIXA, documento 19.603, versão 075 — consultada em 05/10/2026
- Instrução Normativa MCID nº 45/2025 (Orçamento Operacional do FGTS para 2026), compilada com a IN nº 3/2026 — publicação de 08/04/2026
- Agência Brasil: Caixa suspende financiamento de imóveis na linha Pró-Cotista — publicação de 06/05/2017
- Agência Brasil: Caixa libera contratação de mais de um financiamento imobiliário — publicação de 09/12/2025
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
