O sinal na compra de imóvel — as arras, no nome da lei — é o dinheiro que sai primeiro e o que mais gera discussão quando o negócio desanda. “Perdi o sinal?”, “tenho que devolver em dobro?”, “o banco não aprovou, e agora?” têm resposta no Código Civil — e a resposta depende de duas palavras que quase ninguém escreve na proposta.
Em 30 segundos
- Sinal é arras: parte do preço, entregue para firmar o negócio.
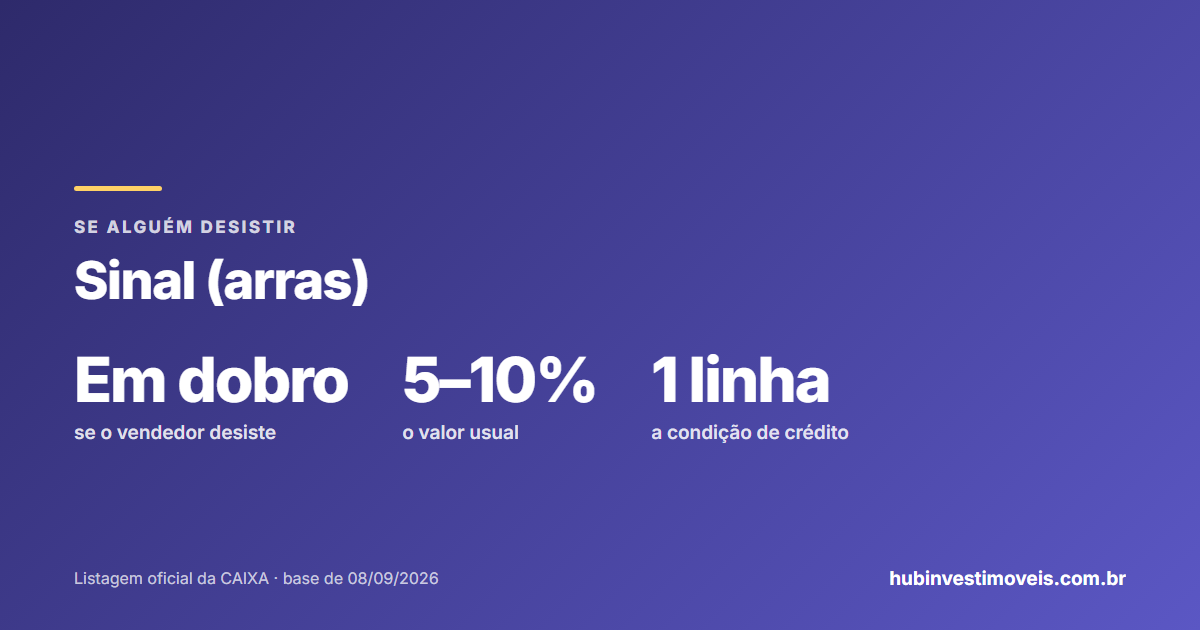
- Confirmatórias (o padrão): quem desiste perde o sinal; se o vendedor desiste, devolve em dobro.
- Penitenciais: as partes combinam que dá para desistir — e o sinal é o preço disso.
- A condição de crédito devolve o sinal se o banco não aprovar. Sem ela, o sinal é do vendedor.
- O usual é de 5% a 10% do preço, por transferência, com recibo e proposta assinada.
O que o sinal é — e o que ele não é
Sinal é uma parcela do preço entregue no momento da proposta aceita, para provar que as partes fecharam. Se o negócio segue, ele é abatido do valor. Se não segue, a lei diz quem fica com ele — e é aí que importa o tipo de arras. Ademais, sinal não é “reserva”: pagar para o vendedor “segurar” o imóvel enquanto você pensa, sem proposta assinada, é dinheiro sem proteção nenhuma. Portanto, sinal sem contrato escrito é o pior dos mundos.
Arras confirmatórias: quem desiste perde (ou devolve em dobro)
Comprador desiste
Perde o sinalO vendedor fica com o valor como indenização mínima. De fato, é a regra do art. 418 — e pode ainda pedir mais, se provar prejuízo maior.
Vendedor desiste
Devolve em dobroDevolve o sinal mais o equivalente, corrigidos. Contudo, o comprador pode preferir exigir a venda na Justiça, em vez do dobro.
Se o contrato não diz nada, as arras são confirmatórias. Ou seja: sem cláusula de arrependimento, ninguém pode desistir sem consequência, e o sinal é o piso da conta.
Arras penitenciais: o preço de poder desistir
Quando o contrato prevê expressamente o direito de arrependimento, o sinal vira o preço de exercê-lo: quem desiste perde (ou devolve em dobro) e fica por isso — a outra parte não pode pedir indenização a mais nem exigir o negócio. Uma vez que isso limita a conta, é o formato que interessa a quem não tem certeza. Ademais, é raro no mercado: vendedor não gosta de dar ao comprador o direito de sair.
Descubra como arrematar imóveis da CAIXA com descontos e lucrar na revenda
Um guia completo para você conquistar seu primeiro imóvel de leilão — mesmo sem experiência — e transformar oportunidades em lucro.
Escrito por Léo da Imobiliária Shelter, corretor de imóveis oficialmente CREDENCIADO CAIXA. CRECI 32.240J
ACESSAR O GUIA COMPLETO“Sem arrependimento” ou “com direito de arrependimento” — é isso que define se o sinal é piso (confirmatórias) ou teto (penitenciais) da conta de quem desiste. Portanto, escreva. Proposta que não diz nada é confirmatória por padrão.
A condição de crédito: a cláusula que devolve o sinal
O caso mais comum de compra desfeita não é desistência — é o banco que aprova menos do que o comprador precisava. Sem cláusula, isso é desistência do comprador, e o sinal fica com o vendedor. Com a condição suspensiva de aprovação do financiamento, o negócio só se firma se o crédito sair; se não sair, o sinal volta integralmente. De fato, é a cláusula mais barata e mais importante da proposta — e a que mais falta. Por isso ela está na etapa 5 de primeira compra de imóvel: a ordem das etapas.
O que a cláusula precisa dizer
- Que a compra depende da aprovação do financiamento pelo banco X, no valor de até Y.
- O prazo para a aprovação (30 a 45 dias é usual).
- Que a não aprovação, por qualquer motivo, devolve o sinal integral em N dias.
- Que avaliação abaixo do preço permite renegociar ou desfazer, com devolução.
- Que aprovação parcial equivale a não aprovação, salvo se o comprador cobrir a diferença.
Quanto dar de sinal
Não há mínimo legal. O mercado gira entre 5% e 10%, e em compra financiada tende ao menor, porque o dinheiro do comprador é justamente a entrada. Ademais, sinal alto não “segura” mais o vendedor — o que segura é o contrato. Portanto, dê o suficiente para o vendedor tirar o imóvel do anúncio, e não mais.
Como pagar e como documentar
- Proposta escrita e aceitaPreço, prazo, forma de pagamento, condição de crédito, tipo de arras. Assinada pelos dois — e pelo cônjuge do vendedor, se casado.
- Transferência, nunca dinheiroPara a conta do próprio vendedor (não de terceiro), com o CPF conferindo com a matrícula.
- ReciboQue diga “a título de sinal e princípio de pagamento” do imóvel X, conforme proposta de tal data.
- Prazo para o contrato definitivoA proposta com sinal precisa marcar quando vem o compromisso ou a escritura. Por fim, sinal sem prazo é limbo.
Se a compra é de imóvel retomado pela CAIXA, não há sinal ao vendedor: o fluxo é proposta no portal, e o pagamento segue as regras do edital. Está em documentos para comprar imóvel da Caixa.
Organizamos a situação e encaminhamos para advogados parceiros com experiência em imóveis: compra, locação, herança, posse e regularização. Fale com o Léo — ele faz a ponte.
Pedir orientação jurídicaResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
O que acontece com o sinal se eu desistir da compra?
Nas arras confirmatórias (padrão), você perde o sinal. Nas penitenciais, também — mas nada além disso.
E se o vendedor desistir?
Devolve o sinal em dobro, corrigido. Ademais, sem cláusula de arrependimento, você pode exigir a venda na Justiça.
O banco não aprovou o financiamento: perco o sinal?
Sem cláusula de condição de crédito, sim — conta como desistência sua. Com ela, o sinal volta integral.
Qual o valor do sinal na compra de imóvel?
Não há regra; de 5% a 10% é o usual. Contudo, nunca sem proposta assinada.
Sinal e entrada são a mesma coisa?
Não. O sinal é a parte da entrada paga na proposta; a entrada é tudo o que não é financiado.
Posso pagar o sinal em dinheiro?
Evite. Transferência para a conta do vendedor, com recibo, é a única prova segura.
Léo Shelter
Engenheiro civil e especialista em imóveis CAIXA, principalmente em Ribeirão Preto e região
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atuação principalmente em Ribeirão Preto e região
Quem escreve aqui é Léo Shelter, engenheiro civil e responsável pela Shelter, imobiliária credenciada CAIXA em Ribeirão Preto e região.
A cláusula de condição de crédito custa uma linha e já devolveu sinal de muita gente que eu acompanhei. Sem ela, “o banco não aprovou” vira “o comprador desistiu”.
O acompanhamento da compra é gratuito. Vai comprar? Não faça isso sozinho.
Mande a proposta. Retornamos com o que falta — em geral, duas linhas.
Falar com o Léo no WhatsAppFONTES OFICIAIS
- Lei nº 10.406/2002 (Código Civil), arts. 417 a 420 — arras confirmatórias e penitenciais; art. 125 — condição suspensiva — publicação de 10/01/2002
As informações acima refletem o conteúdo dos documentos na data indicada. Regras, prazos, taxas e condições são definidos pela CAIXA e podem mudar sem aviso prévio, portanto confirme sempre a versão vigente no Portal de Imóveis CAIXA e no anúncio ou edital do imóvel pretendido antes de decidir. Percentuais de sinal e prazos de aprovação são prática de mercado, não regra legal; a redação da proposta pede revisão de advogado ou corretor.
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
