Carta de crédito de R$ 50 mil, 100 mil, 200 mil: quanto fica a parcela? A conta, na verdade, é mais simples que a do financiamento — carta mais taxas, dividido pelo prazo — e por isso a parcela costuma surpreender para baixo. Este artigo mostra a fórmula, uma tabela de exemplo por valor de carta e o que faz a parcela subir ou cair.
Em 30 segundos
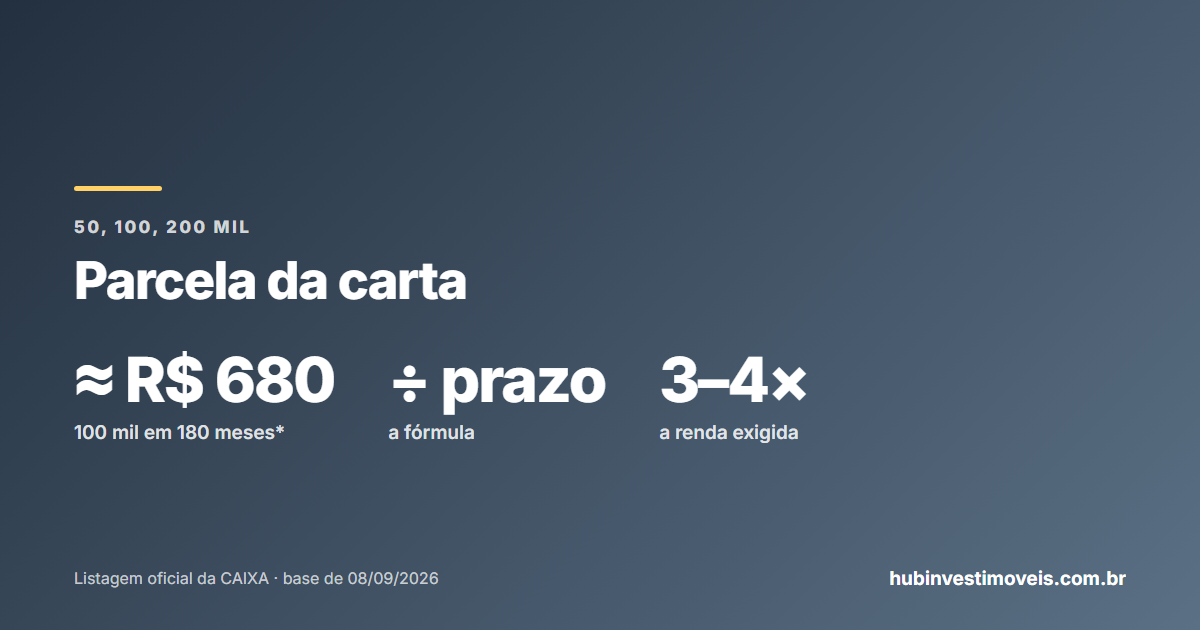
- Parcela ≈ (carta + taxa de administração + fundo de reserva) ÷ prazo, mais seguro e correção.
- Carta de R$ 100 mil em 180 meses com 22% de taxas: ≈ R$ 680 por mês (exemplo).
- Prazo longo baixa a parcela; taxa e índice sobem o total.
- A parcela continua igual depois da contemplação — até o fim do grupo.
- A renda exigida na contemplação costuma ser 3 a 4 vezes a parcela.
Como a parcela é formada
A parcela é a fração mensal do que você deve ao grupo: a carta (fundo comum), a taxa de administração e o fundo de reserva, divididos pelo número de meses — mais o seguro do mês. Ademais, como não há juros sobre saldo, a parcela não “explode” no começo como no SAC; ela é parecida do início ao fim, corrigida pelo índice (INCC em imóvel). O que é a carta e como ela nasce está em carta de crédito: o que é e como funciona.
As parcelas de 50, 100, 200 e 300 mil — exemplo
| Carta | 120 meses | 180 meses | 200 meses |
|---|---|---|---|
| R$ 50 mil | ≈ R$ 510 | ≈ R$ 340 | ≈ R$ 305 |
| R$ 100 mil | ≈ R$ 1.020 | ≈ R$ 680 | ≈ R$ 610 |
| R$ 200 mil | ≈ R$ 2.030 | ≈ R$ 1.360 | ≈ R$ 1.220 |
| R$ 300 mil | ≈ R$ 3.050 | ≈ R$ 2.030 | ≈ R$ 1.830 |
A correção pelo INCC reajusta a carta e, com ela, a parcela — para a carta comprar o mesmo imóvel lá na frente. Assim, uma parcela de R$ 680 pode ser R$ 900 em cinco anos de índice. Ademais, é o mesmo mecanismo que protege o valor da carta.
O que muda a parcela: prazo, taxa e índice
Os três botões
- Prazo: de 120 para 200 meses, a parcela cai ~40% — e o total pago não muda (sem correção), só se espalha.
- Taxa total: cada 5 pontos de taxa a mais são 5% a mais na parcela, todo mês.
- Índice: INCC alto em ano de obra cara sobe carta e parcela; é o que mais surpreende.
- Parcela reduzida (planos que cobram menos no começo) só adia — o total é o mesmo.
- Lance embutido reduz a carta líquida que você recebe, não a parcela.
A parcela depois da contemplação
Antes da contemplação
Você paga a cotaA parcela, corrigida. Sem imóvel ainda. De fato, é a fase em que, além disso, o aluguel corre junto.
Depois da contemplação
Você paga a mesma cotaA carta foi usada e o imóvel é seu (alienado ao grupo). Contudo, a parcela não muda — segue até o fim do prazo, corrigida.
Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
O que fazer no dia em que a carta sai — análise, imóvel, avaliação, pagamento — está em consórcio de imóvel: como funciona o grupo.
Quanto de renda para cada carta
Na adesão, ninguém analisa renda. Na contemplação, porém, a administradora exige que a parcela caiba na renda — em geral, parcela até 25% a 30% da renda bruta familiar, o que dá renda de 3 a 4 vezes a parcela. Ou seja, carta de R$ 200 mil em 180 meses (≈ R$ 1.360) pede renda de cerca de R$ 4.500 a R$ 5.500 na contemplação. Ademais, restrição no CPF nesse momento trava o uso da carta. Se o financiamento cabe melhor no seu caso, a comparação está em consórcio comparado ao financiamento.
Comparamos com o financiamento, com os seus números, antes de indicar qualquer carta — e só então encaminhamos ao parceiro.
Comparar consórcio e financiamentoResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
Qual a parcela de uma carta de crédito de 100 mil?
Com 22% de taxas em 180 meses, cerca de R$ 680 por mês (sem seguro e correção). Já em 120 meses, cerca de R$ 1.020. Contudo, depende da taxa do grupo.
Qual a parcela de uma carta de 200 mil?
No mesmo exemplo: ≈ R$ 1.360 em 180 meses, ≈ R$ 2.030 em 120 meses.
Qual a parcela de uma carta de 50 mil?
≈ R$ 340 em 180 meses, ≈ R$ 510 em 120 meses, no exemplo com 22% de taxas.
A parcela do consórcio aumenta?
Sim, pela correção do índice (INCC), que também corrige a carta. Por outro lado, não há juros sobre saldo.
A parcela muda depois de contemplado?
Não: de fato, continua a mesma cota, corrigida, até o fim do grupo.
Quanto de renda preciso para uma carta de 200 mil?
Na contemplação, em geral, renda bruta familiar de 3 a 4 vezes a parcela — ou seja, cerca de R$ 4.500 a R$ 5.500 no exemplo de 180 meses.
Léo Shelter
Engenheiro civil e especialista em imóveis CAIXA, principalmente em Ribeirão Preto e região
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atuação principalmente em Ribeirão Preto e região
Quem escreve aqui é Léo Shelter, engenheiro civil e responsável pela Shelter, imobiliária credenciada CAIXA em Ribeirão Preto e região.
A fórmula da parcela do consórcio cabe num guardanapo. O que não cabe é o índice de 15 anos — e, portanto, é ele que faz a parcela de hoje não ser a de amanhã.
O acompanhamento é gratuito. Vai decidir? Não faça isso sozinho.
Mande o valor e o prazo. Devolvemos a conta com as taxas da proposta do parceiro — e a comparação com o financiamento.
Falar com o Léo no WhatsAppFONTES OFICIAIS
- Lei nº 11.795/2008 — Sistema de Consórcios; Circular Bacen nº 3.432/2009 — composição da prestação (fundo comum, taxa de administração, fundo de reserva, seguro) — publicação de 08/10/2008
As informações acima refletem o conteúdo dos documentos na data indicada. Regras, prazos, taxas e condições são definidos pela CAIXA e podem mudar sem aviso prévio, portanto confirme sempre a versão vigente no Portal de Imóveis CAIXA e no anúncio ou edital do imóvel pretendido antes de decidir. Os valores da tabela são exemplo com taxa hipotética de 22%; a parcela real é a da proposta de cada administradora e grupo.
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
