O Marco Legal das Garantias, a Lei 14.711, de 30 de outubro de 2023, mudou o leilão extrajudicial de imóveis em pontos que afetam quem deve, quem empresta e quem arremata. Ela reescreveu boa parte da Lei 9.514/1997, que rege a alienação fiduciária usada na maioria dos financiamentos, e criou um caminho extrajudicial para a hipoteca. Abaixo, o que era e o que passou a ser, com base no texto compilado da lei.
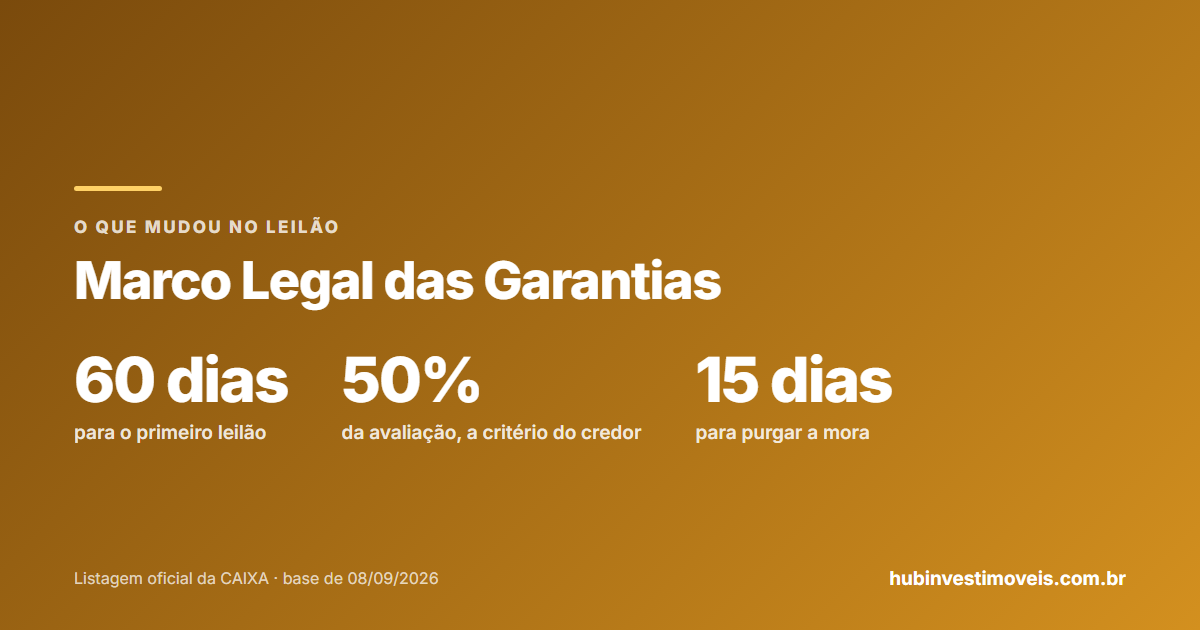
- O credor tem 60 dias após a consolidação para fazer o leilão (antes eram 30).
- No segundo leilão, o credor pode aceitar, a seu critério, lance de pelo menos metade da avaliação.
- Se o leilão não cobrir a dívida, o devedor continua devendo o saldo, salvo no financiamento da casa própria.
- A intimação ganhou regras para endereço desatualizado, e-mail e portaria de condomínio.
- A hipoteca ganhou um procedimento de execução sem processo judicial.
O que mudou no segundo leilão
Era o ponto mais rígido da lei antiga. No segundo leilão só valia lance igual ou maior que a dívida somada às despesas, aos prêmios de seguro, aos tributos e ao condomínio. Se ninguém chegasse a esse valor, a dívida era considerada extinta e o credor ficava com o imóvel, dando quitação ao devedor.
Antes da Lei 14.711
Lance mínimo = dívida + encargosDepois da Lei 14.711
Dívida + encargos, ou metade da avaliaçãoPara quem arremata, isso significa que imóveis podem ser vendidos no segundo leilão abaixo do valor da dívida, desde que o credor aceite e que o lance alcance a metade da avaliação. Para o devedor, o efeito é outro: se o produto do leilão não pagar tudo, ele continua obrigado pelo saldo, que pode ser cobrado em ação de execução.
A exceção do financiamento da casa própria
A lei separou um grupo. Nos financiamentos para aquisição ou construção do imóvel residencial do devedor, exceto consórcio, o segundo leilão aceita o maior lance desde que igual ou superior à dívida mais antiga e aos encargos. Se não houver esse lance, a dívida é considerada extinta, com quitação recíproca, e o credor fica livre para dispor do imóvel. Nesse grupo, portanto, o devedor não fica com saldo a pagar.
| Ponto | Financiamento da casa própria | Demais operações (ex.: empréstimo com imóvel em garantia) |
|---|---|---|
| Lance mínimo no 2º leilão | Dívida + encargos | Dívida + encargos, ou metade da avaliação a critério do credor |
| Se o leilão não cobrir a dívida | Dívida extinta | Devedor segue obrigado pelo saldo |
| Prazo para o primeiro leilão | 60 dias da consolidação | 60 dias da consolidação |
Quem tomou empréstimo com garantia de imóvel está no segundo grupo, e é ali que a mudança pesa mais.
Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
Intimação do devedor: mais caminhos, mais deveres
O prazo para purgar a mora continua de 15 dias. O que mudou foi o entorno. Se o contrato não fixar carência, ela passa a ser de 15 dias. A intimação pode ser feita pelo registro de imóveis, pelo cartório de títulos e documentos ou pelo correio com aviso de recebimento. Em condomínio com portaria, ela pode ser entregue ao funcionário que recebe a correspondência, e a recusa desse funcionário passou a caracterizar lugar inacessível.
- O devedor tem o dever de informar ao credor a mudança de endereço.
- Presume-se em lugar ignorado quem não é encontrado no imóvel nem no último endereço informado.
- Se o contrato tem contato eletrônico, a intimação por esse meio é obrigatória pelo menos 15 dias antes do edital.
- O edital, quando cabível, fica publicado por no mínimo 3 dias.
- As datas dos leilões são comunicadas por correspondência aos endereços do contrato, inclusive o eletrônico.
Para quem arremata, a intimação continua sendo o ponto mais sensível do procedimento, porque é a exceção expressa que a lei preserva para discutir o leilão depois. Detalhamos em ação anulatória de leilão.
O que muda para quem arremata
Três pontos interessam diretamente ao comprador. O primeiro é a reintegração de posse: o arrematante tem direito a ela por liminar, com prazo de 60 dias para desocupação, desde que comprovada a consolidação. O segundo é que, depois da arrematação, ações que discutam cláusulas do contrato ou o procedimento de cobrança e leilão não impedem essa reintegração e se resolvem em perdas e danos, com uma exceção: a falta de notificação do devedor. A regra já existia desde 2017 para financiamentos e foi estendida.
O terceiro é que penhoras, arrestos e indisponibilidades sobre o direito do devedor não impedem a consolidação nem a venda; os credores desses gravames passam a disputar apenas o saldo que sobrar. Ainda assim, vale ler a matrícula antes do lance, como explicamos em o que é a matrícula do imóvel.
Hipoteca também vai a leilão sem juiz
A Lei 14.711 criou um procedimento de execução extrajudicial da hipoteca e revogou dispositivos do Decreto-Lei 70/1966. O desenho é parecido: intimação pelo registro de imóveis para pagar em 15 dias, averbação do início da execução e leilão em até 60 dias. O título do arrematante é uma ata notarial de arrematação, levada a registro. Se o segundo leilão fracassar, o credor pode ficar com o imóvel pelo valor mínimo ou vendê-lo diretamente a terceiro em até 180 dias. Para que valha, o contrato de hipoteca precisa prever expressamente esse procedimento. A diferença entre as duas garantias está em hipoteca x alienação fiduciária.
Organizamos a situação e encaminhamos para advogados parceiros com experiência em imóveis: compra, locação, herança, posse e regularização. Fale com o Léo — ele faz a ponte.
Pedir orientação jurídicaResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
A Lei 14.711 vale para contratos antigos?
Se meu imóvel financiado for a leilão, ainda vou dever?
O banco pode vender por metade da avaliação?
Quanto tempo o banco tem para leiloar depois de consolidar?
Léo Shelter
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
- Lei nº 14.711/2023 (Marco Legal das Garantias), Planalto — publicação de 30/10/2023
- Lei nº 9.514/1997 (alienação fiduciária de imóvel), texto compilado no Planalto — consultada em 12/10/2026
- Lei nº 9.514/1997, redação anterior (dispositivos revogados, no mesmo texto compilado) — consultada em 12/10/2026
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
