A holding familiar de imóveis é uma empresa criada para ser dona dos imóveis da família, que passam a ser administrados por ela; os familiares ficam com as quotas. Ela é vendida como atalho para pagar menos imposto e evitar inventário, mas a conta depende de três tributos com regras próprias, ITBI, Imposto de Renda e ITCMD, e duas delas mudaram em 2026. Este texto explica a mecânica de cada um, sem prometer economia que só a conta do seu caso pode mostrar.
O que é uma holding familiar de imóveis
Na forma mais comum, os pais constituem uma sociedade e integralizam o capital dela entregando os imóveis. Depois, podem doar as quotas aos filhos, muitas vezes reservando o usufruto delas. A empresa passa a receber os aluguéis e a vender os imóveis. Cada uma dessas etapas tem um efeito tributário diferente.
ITBI na entrada dos imóveis
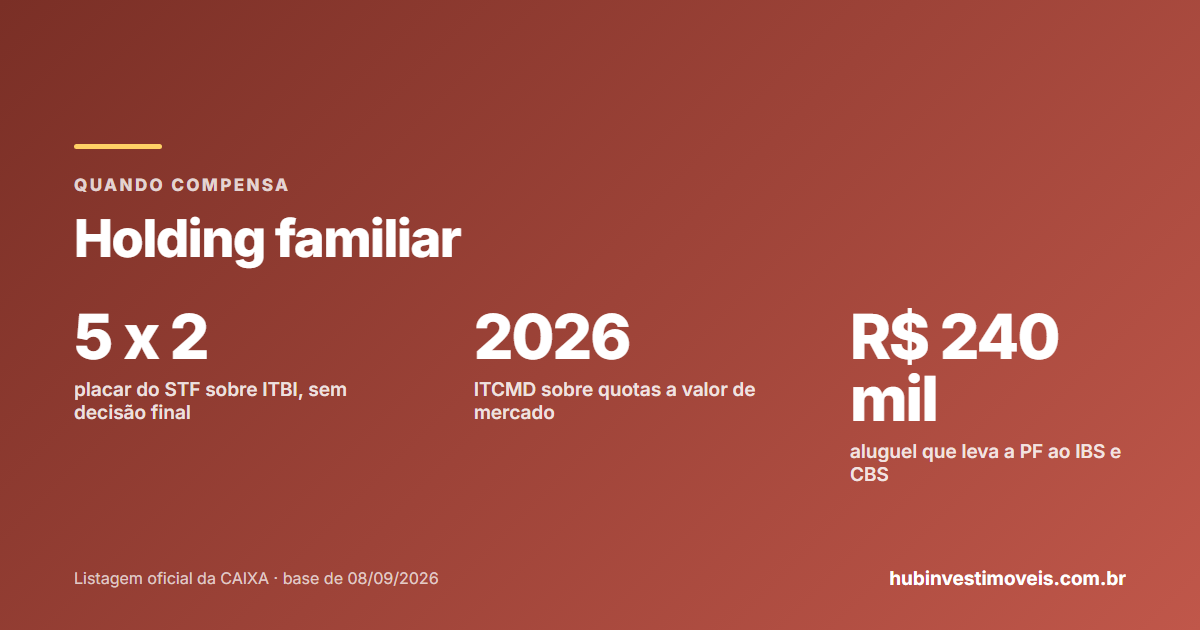
A Constituição diz que o ITBI não incide sobre a transmissão de bens incorporados ao patrimônio de empresa em realização de capital. O Código Tributário Nacional, porém, afasta essa regra quando a empresa tem como atividade preponderante a venda ou locação de imóveis, o que se caracteriza quando mais da metade da receita operacional vem dessas atividades nos dois anos antes e nos dois anos depois da aquisição, ou nos três primeiros anos, se a empresa for nova.
Há um limite já decidido. Em 2020, no Tema 796, o STF fixou que a imunidade não alcança o valor dos bens que exceder o capital a ser integralizado. Se os imóveis valem mais do que o capital declarado, o ITBI incide sobre a diferença.
Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
Imposto de Renda na transferência
Para a Receita Federal, entregar imóveis para integralizar capital é uma alienação. A pessoa física pode transferir pelo valor que consta na sua declaração; se usar um valor maior, a diferença é tributada como ganho de capital. As quotas recebidas entram na declaração pelo valor dos bens transferidos.
Quando a empresa vende o imóvel depois, é ela que apura o ganho, e não o sócio. Transferir pelo valor antigo evita imposto na entrada, mas deixa um custo baixo na empresa, e a venda futura será tributada pelas regras da pessoa jurídica. Para comparar com a venda pela pessoa física, veja ganho de capital em imóveis.
ITCMD e a doação das quotas
A doação das quotas aos filhos é fato gerador do ITCMD, o imposto estadual sobre heranças e doações. A Lei Complementar 227, de janeiro de 2026, criou normas gerais para esse imposto que mexem diretamente na holding. A base de cálculo passou a ser o valor de mercado do bem transmitido. Para quotas de empresas que não são negociadas em bolsa, o valor deve sair de metodologia técnica e corresponder, no mínimo, ao patrimônio líquido ajustado a valor de mercado dos ativos e passivos.
| Ponto | O que a lei de 2026 estabeleceu para o ITCMD |
|---|---|
| Base de cálculo | Valor de mercado do bem ou direito |
| Quotas fora da bolsa | No mínimo o patrimônio líquido com ativos e passivos a valor de mercado |
| Alíquotas | Progressivas conforme o valor, até o teto fixado pelo Senado |
| Doações sucessivas | Somadas, no prazo da lei estadual, para calcular o imposto |
Na prática, doar quotas pelo valor contábil antigo dos imóveis deixa de reduzir a base do ITCMD, se a lei estadual seguir a norma geral. O básico do imposto está em o que é ITCMD, e a reserva de usufruto, em imóvel com usufruto.
O que a reforma tributária muda
A Lei Complementar 214, de 2025, criou um regime específico de IBS e CBS para operações com imóveis, como venda, locação e administração, com redução de 50% das alíquotas e de 70% na locação. Empresas que apuram esses tributos no regime regular entram nele. Pessoas físicas também, quando no ano anterior tiverem receita de aluguel acima de R$ 240 mil com mais de três imóveis, venderem mais de três imóveis ou mais de um imóvel construído por elas nos últimos cinco anos.
Isso muda a comparação entre ter os imóveis na pessoa física ou numa holding, mas o efeito depende do tamanho do patrimônio, do regime da empresa e da transição da reforma. É conta para contador, com números do seu caso. Para medir o retorno dos aluguéis, veja a conta da rentabilidade real.
Quando a holding compensa e quando não
- Os imóveis valem mais do que o capital que será declarado na empresa?
- A prefeitura cobra ITBI na integralização de empresa com atividade imobiliária?
- Qual será o valor das quotas para o ITCMD do seu estado?
- A família pretende vender os imóveis, alugar ou só manter?
- Há custo de contabilidade e obrigações da empresa todo mês?
- Inventário e partilha já foram comparados como alternativa?
A holding tende a fazer mais sentido quando há vários imóveis, renda de aluguel relevante e a intenção de manter o patrimônio unido por muito tempo. Para um ou dois imóveis de moradia, os custos permanentes da empresa e os tributos da entrada podem superar o que se pretende economizar. Antes de decidir, compare com o inventário extrajudicial e com a doação direta.
Organizamos a situação e encaminhamos para advogados parceiros com experiência em imóveis: compra, locação, herança, posse e regularização. Fale com o Léo — ele faz a ponte.
Pedir orientação jurídicaResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
Holding familiar paga ITBI para receber os imóveis?
Doar quotas da holding evita o ITCMD?
Transferir imóvel para a holding gera Imposto de Renda?
Léo Shelter
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
- Constituição Federal, imposto municipal sobre transmissão, texto compilado no Planalto — consultada em 13/10/2026
- Código Tributário Nacional (Lei nº 5.172/1966), texto compilado no Planalto — consultada em 13/10/2026
- Receita Federal, Perguntas e Respostas IRPF 2026, versão 1.00 — publicação de 23/04/2026
- Lei Complementar nº 227/2026, Planalto — publicação de 13/01/2026
- Lei Complementar nº 214/2025, texto compilado no Planalto — consultada em 13/10/2026
- STF, notícia: imunidade do ITBI não alcança imóvel de valor maior do que o capital da empresa (Tema 796) — publicação de 12/08/2020
- STF, notícia: STF avança em julgamento sobre imunidade de ITBI para integralização de capital social de imobiliárias (Tema 1.348) — publicação de 16/09/2026
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
