Sim: aposentado pode financiar imóvel pela Caixa, e não há uma idade a partir da qual o banco simplesmente recusa. O que existe é um limite para a soma da idade com o prazo do contrato. Quanto mais velho o comprador, mais curto o prazo possível e, por consequência, maior a parcela para o mesmo valor financiado.
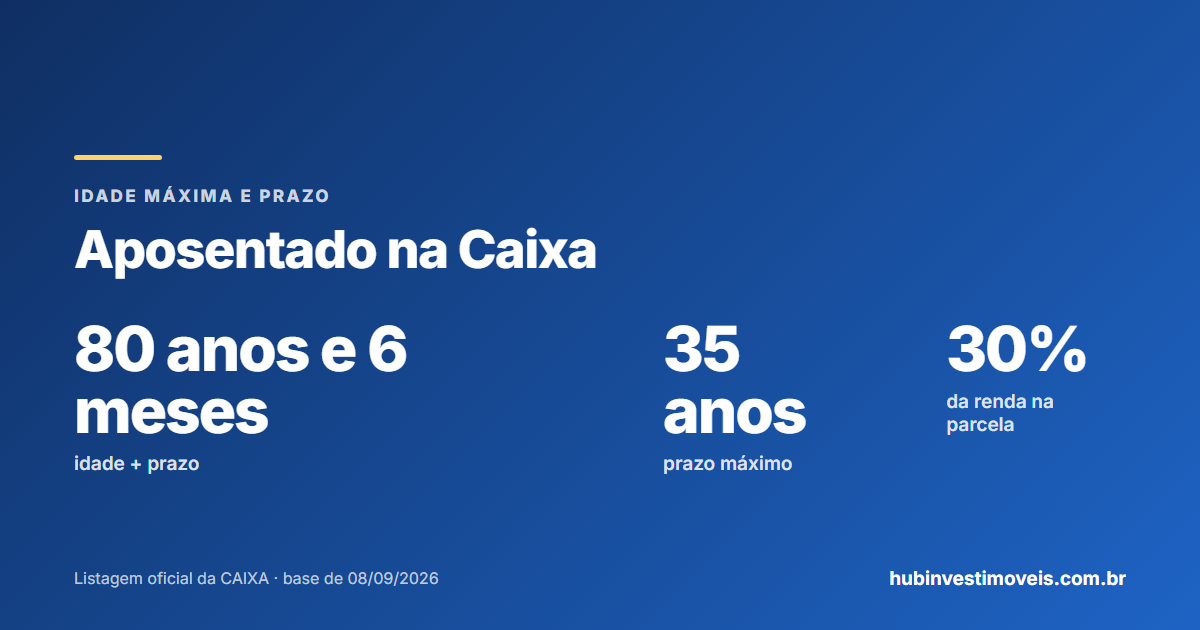
- Regra da Caixa: idade do participante + prazo não pode passar de 80 anos e 6 meses.
- Aos 60 anos, por exemplo, o prazo máximo fica em 20 anos e 6 meses.
- A aposentadoria entra na renda comprovada; a parcela pode chegar a 30% da renda familiar bruta.
- O seguro MIP, obrigatório, é cobrado na parcela e depende da idade.
A regra da idade na Caixa
A idade máxima do cliente é a mesma do crédito imobiliário de forma geral, ou seja, a soma da idade do participante e o prazo de amortização não pode ser superior a 80 anos e 6 meses.Perguntas frequentes da Caixa, página de financiamento de lote urbanizado
A frase acima está nas perguntas frequentes oficiais da Caixa e, como o próprio texto diz, vale para o crédito imobiliário em geral. Dois detalhes importam. Primeiro, a regra fala em idade do participante, então ela se aplica a cada pessoa que entra no contrato. Segundo, o prazo máximo de qualquer modalidade continua sendo de até 35 anos: a regra da idade só pode encurtar esse teto, nunca esticá-lo.
Quanto prazo sobra em cada idade
A conta é direta: 80 anos e 6 meses menos a idade na data da assinatura. A tabela abaixo aplica a regra a algumas idades redondas, sempre limitada aos 35 anos de prazo máximo.
| Idade na assinatura | Prazo máximo pela regra |
|---|---|
| 45 anos | 35 anos (teto do prazo) |
| 50 anos | 30 anos e 6 meses |
| 55 anos | 25 anos e 6 meses |
| 60 anos | 20 anos e 6 meses |
| 65 anos | 15 anos e 6 meses |
| 70 anos | 10 anos e 6 meses |
Prazo mais curto significa parcela mais alta. Por isso, para quem já passou dos 60, o ponto de partida costuma ser a parcela que cabe na renda, e não o imóvel desejado. O efeito do prazo na parcela e no custo total está em prazo de 35 anos: compensa?.
Desvendando os Imóveis de Leilão da CAIXA
As 5 formas de comprar da CAIXA, os custos de verdade e a conta à vista × financiado, num PDF de 11 páginas.
- 1º e 2º Leilão, Licitação Aberta, Venda Online e Venda Direta, sem juridiquês
- Todos os custos da compra, do leiloeiro ao imposto na revenda
- A regra que não tem volta depois que a proposta é enviada
Grátis, sem cartão. Você recebe o PDF no seu e‑mail.
Por Léo, da Imobiliária Shelter (CRECI 32.240J), corretor de imóveis credenciado CAIXA.
O que muda para quem é aposentado
Para a Caixa, a aposentadoria é renda como outra qualquer: entra no cálculo da capacidade de pagamento e precisa ser comprovada com documento atualizado, emitido no máximo há dois meses. A parcela pode chegar a até 30% da renda familiar bruta, a depender do sistema de amortização e da modalidade.
- Documento oficial de identificação.
- Comprovante do benefício atualizado, emitido no máximo há dois meses.
- Última declaração do Imposto de Renda com o recibo de entrega.
- Extrato do FGTS, se houver saldo e o enquadramento permitir o uso.
- Matrícula atualizada do imóvel pretendido.
Quem tem outras rendas, como aluguel ou trabalho autônomo, precisa comprovar cada uma. O caminho para renda que não vem de holerite está em financiamento para autônomo e MEI.
Somar renda com um filho resolve?
Somar a renda de um filho ou de outro familiar mais novo aumenta a capacidade de pagamento, o que ajuda a aprovar um valor maior. Mas, como a regra da Caixa fala na idade de cada participante, a entrada de alguém mais novo não afasta o limite de quem tem mais idade. Confirme na simulação oficial como o prazo fica no seu caso antes de montar o plano em cima disso.
Quem compõe renda passa a responder pela dívida no contrato. Antes de chamar alguém, leia composição de renda: com quem dá para somar.
O seguro pesa mais com a idade
Todo financiamento habitacional da Caixa tem o seguro MIP, de morte e invalidez permanente, e o DFI, de danos físicos ao imóvel. O MIP é um risco pessoal e é cobrado na parcela, por isso a idade do comprador influencia o valor da prestação além do prazo. Para ver o tamanho disso no orçamento, leia quanto pesa o seguro na parcela e o que cobrem o MIP e o DFI.
Análise de crédito sem custo com correspondente parceiro: Caixa e outros bancos. Com a documentação completa, o retorno costuma sair em 1 dia útil.
Pedir análise de créditoResposta pelo WhatsApp da Shelter — Ribeirão Preto/SPPerguntas frequentes
Qual a idade máxima para financiar imóvel na Caixa?
Com 70 anos dá para financiar?
Aposentado pelo INSS pode usar o FGTS?
Aposentado pode comprar imóvel retomado da Caixa financiado?
Léo Shelter
- Engenheiro civil
- Imobiliária Shelter — credenciada CAIXA
- Atende Ribeirão Preto, Sertãozinho e região
- Página Financiamento de Lote Urbanizado Residencial, perguntas frequentes, site da CAIXA — consultada em 13/10/2026
- Página Financiamento de Imóveis, site da CAIXA — consultada em 05/10/2026
- Cartilha Financiamento Imobiliário (versão 15), CAIXA — consultada em 05/10/2026
- Documentação básica para solicitação de crédito imobiliário, CAIXA — consultada em 05/10/2026
Aviso importante
Este conteúdo tem finalidade informativa e reflete as regras vigentes na data de publicação. Não constitui recomendação de compra, de venda ou de investimento, tampouco parecer jurídico. Antes de decidir, confirme as informações nas fontes oficiais e consulte sempre um especialista da área — corretor de imóveis com CRECI ativo ou advogado. Leia o aviso legal completo.
